Auto-entrepreneur artisan : simple à créer, moins rentable quand les achats s’accumulent
Devenir auto-entrepreneur artisan permet de lancer rapidement une activité manuelle indépendante, avec des formalités et une comptabilité allégées. Ce régime convient pour tester un métier, travailler seul ou compléter un revenu. Il faut toutefois examiner la réalité économique du projet : les cotisations sont calculées sur le chiffre d’affaires encaissé, tandis que les matières premières, l’outillage, les déplacements et les assurances ne sont pas déduits.
Identifier une activité artisanale avant de créer sa micro-entreprise
Un artisan exerce principalement une activité de production, de transformation, de réparation ou de prestation de services reposant sur un savoir-faire manuel. Le bâtiment, la coiffure, l’esthétique, la mécanique, la fabrication d’objets, la boulangerie et la réparation d’équipements en sont des exemples. À la création, une entreprise artisanale compte généralement moins de 11 salariés.
Calculer le revenu restant de son activité artisanale
Estimez le revenu restant après les cotisations, la contribution à la formation professionnelle, l’impôt éventuel, les charges réelles et les taxes.
Chiffre d’affaires encaissé
Taux applicables
Charges et taxes
Résultats estimés
Formules : cotisations après ACRE = chiffre d’affaires × taux de cotisations × (1 − taux de réduction ACRE) ; revenu restant = chiffre d’affaires total − cotisations − contribution à la formation − impôt optionnel − charges réelles − taxes saisies.
Cette estimation pédagogique ne remplace pas une simulation Urssaf, une déclaration officielle ou un conseil professionnel.
| Nature de l’activité | Logique principale | Exemple |
|---|---|---|
| Artisanale | Fabriquer, transformer, réparer ou réaliser une prestation manuelle | Plombier, couturière, pâtissier, coiffeur |
| Commerciale | Acheter pour revendre | Boutique de fournitures ou vente de produits finis |
| Libérale | Vendre une expertise intellectuelle ou technique indépendante | Consultant, formateur, graphiste selon l’activité exercée |
Une même micro-entreprise peut cumuler plusieurs activités. Un réparateur de vélos peut, par exemple, facturer de la main-d’œuvre artisanale et vendre des pièces détachées. Il doit alors déclarer séparément les recettes de vente et de prestation, car leurs règles de cotisations et leurs plafonds diffèrent. L’activité principale oriente souvent le traitement administratif du dossier, mais chaque source de chiffre d’affaires doit être suivie avec précision.
Diplôme, expérience et métiers réglementés
Pour certaines activités artisanales réglementées, une qualification professionnelle est indispensable. Elle peut reposer sur un diplôme adapté, comme un CAP ou un BEP, ou sur trois ans d’expérience professionnelle dans le métier concerné. Cette exigence concerne notamment les activités qui touchent à la santé, à la sécurité ou à la protection du client. Elle ne dispense pas de respecter les autres règles applicables : hygiène alimentaire, sécurité des produits, normes techniques ou autorisations locales.
Avant toute déclaration, il est préférable de vérifier son activité auprès de la Chambre de métiers et de l’artisanat (CMA), surtout lorsque le projet associe fabrication, vente et pose chez le client. La qualification demandée doit correspondre à l’activité réellement déclarée, et pas seulement à une activité proche.
Créer son activité : du Guichet unique au numéro SIRET
La déclaration de début d’activité s’effectue en ligne sur le Guichet unique des formalités des entreprises, géré par l’INPI. Ce portail centralise la transmission des informations aux organismes compétents. L’ancienne référence au Répertoire des métiers peut encore apparaître, mais l’immatriculation est désormais enregistrée au Registre national des entreprises (RNE).
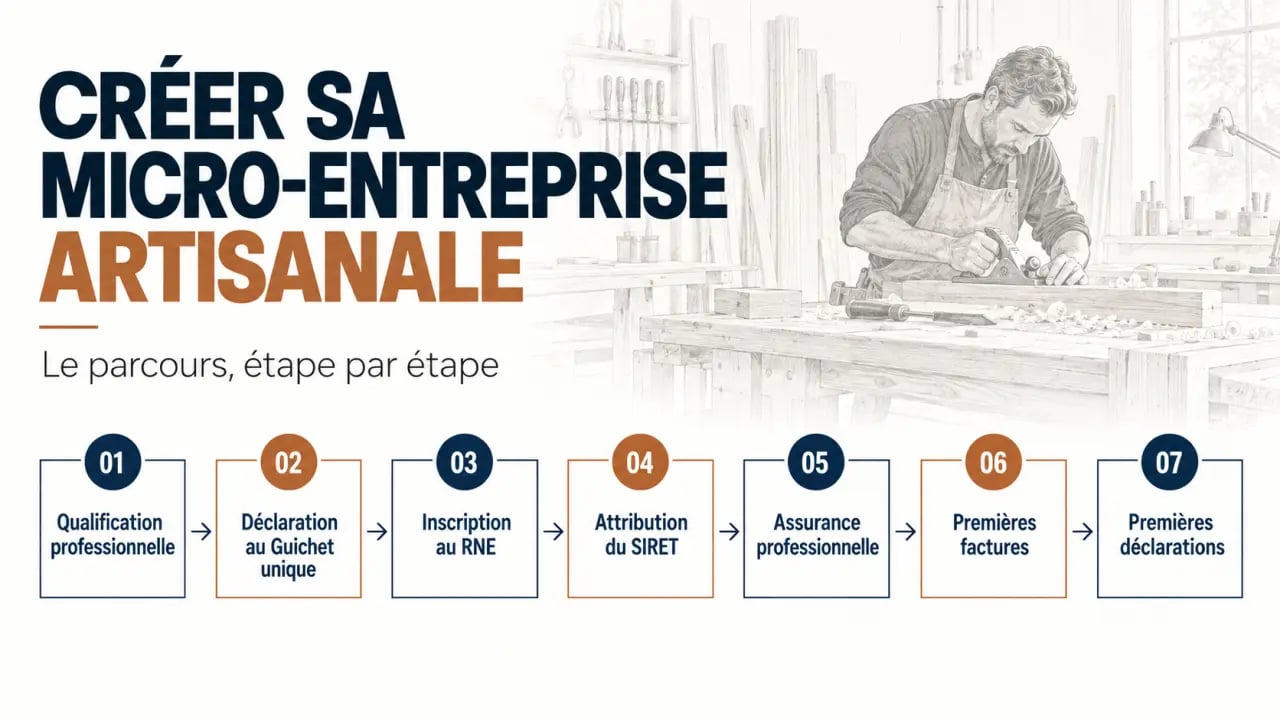
- Définir l’activité principale et, si nécessaire, les activités secondaires.
- Choisir l’adresse de domiciliation : domicile, local professionnel ou société de domiciliation.
- Réunir les justificatifs d’identité, d’adresse et de qualification lorsque le métier est réglementé.
- Déposer la formalité sur le Guichet unique et répondre aux éventuelles demandes de complément.
- Recevoir le numéro SIRET, puis organiser la facturation, l’assurance et la déclaration du chiffre d’affaires.
Le numéro SIRET ne marque pas la fin des démarches. Dès les premiers devis, l’artisan doit prévoir des documents clairs, un suivi des encaissements et des conditions d’intervention cohérentes. Pour les prestations destinées aux particuliers, des obligations d’information, de médiation de la consommation et de devis peuvent également s’appliquer selon le métier.
Calculer les charges sans confondre chiffre d’affaires et revenu
Pour une prestation artisanale, les cotisations sociales indiquées s’élèvent à 21,2 % du chiffre d’affaires encaissé. Pour l’achat-revente de marchandises, le taux cité est de 12,3 %. La contribution à la formation professionnelle s’ajoute notamment, à hauteur de 0,3 % pour les artisans. La déclaration s’effectue chaque mois ou chaque trimestre auprès de l’Urssaf, sur les sommes réellement encaissées.
Entrepreneur en bâtiment : vérifiez les conditions d’accès · Consultez les règles officielles pour exercer une activité artisanale réglementée dans le bâtiment, ainsi que les obligations sociales associées.
La rentabilité dépend donc de la marge, et pas du seul volume de factures. Un menuisier qui encaisse 3 000 € pour une intervention comprenant 1 500 € de matériaux ne cotise pas sur 1 500 €, mais sur 3 000 €. Ses achats, son carburant, ses lames, son assurance et son temps de préparation doivent être financés avec le montant restant. Pour évaluer chaque chantier, il faut distinguer dès le devis les fournitures, les heures d’atelier, le déplacement et la pose. Cette séparation permet de vérifier si le prix rémunère réellement le savoir-faire.
- 0 € encaissé implique en principe 0 € de cotisations sociales et d’impôt sur le revenu selon le mécanisme présenté, mais certaines taxes ou obligations peuvent subsister.
- La CFE est due dans les conditions applicables à l’entreprise. Son montant dépend notamment de la localisation et l’échéance mentionnée est le 15 décembre.
- Une taxe consulaire peut s’ajouter. Des seuils de 5 000 € sont cités pour certaines exonérations.
- Un compte bancaire dédié devient obligatoire après deux années consécutives au-delà de 10 000 € de chiffre d’affaires.
TVA, impôt et aides : les options à comparer
La franchise en base de TVA évite de facturer la TVA tant que les seuils applicables sont respectés. Les seuils cités sont de 36 800 € pour les prestations de services et de 91 900 € pour les ventes de marchandises. En contrepartie, l’artisan ne récupère pas la TVA payée sur ses achats. Cette situation peut convenir à une activité de service avec peu de frais, mais elle est souvent moins favorable lorsque les matériaux et les équipements représentent une part importante des dépenses.
Les activités artisanales concernées sont imposées dans la catégorie des bénéfices industriels et commerciaux (BIC). Sous conditions, le versement libératoire peut simplifier le paiement de l’impôt. Les taux indiqués sont de 1,7 % pour les services BIC et de 1 % pour l’achat-revente. L’ACRE peut également réduire temporairement les cotisations pour les personnes éligibles. La demande est mentionnée dans les 60 jours suivant le début d’activité.
Assurances, documents et règles à respecter au quotidien
La responsabilité civile professionnelle est souvent indispensable pour couvrir les dommages causés dans le cadre de l’activité. Dans le bâtiment, la garantie décennale est obligatoire pour les travaux concernés, avant l’ouverture du chantier. Ses références doivent pouvoir être communiquées au client, avec le nom de l’assureur et la zone géographique couverte. Une assurance inadaptée peut fragiliser l’activité bien davantage qu’une formalité administrative oubliée.
L’artisan doit aussi tenir un livre de recettes. Lorsqu’il exerce une activité de vente ou fournit des denrées, il doit tenir un registre des achats. Les factures doivent comporter les mentions obligatoires, une numérotation suivie et une description compréhensible de la prestation. Les règles d’hygiène, de sécurité, d’affichage et de protection du consommateur dépendent ensuite du métier exercé.
Quand la micro-entreprise artisanale est-elle un bon choix ?
Ce régime convient particulièrement à l’artisan qui démarre seul, supporte un niveau de charges modéré et recherche une gestion simple. Il peut aussi s’adapter à une activité saisonnière, à un complément de salaire ou à une phase de test commercial. L’absence de capital social et les cotisations proportionnelles au chiffre d’affaires rendent le lancement plus accessible.
Ses limites apparaissent lorsque l’activité demande beaucoup de stock, de matières premières, de sous-traitance ou d’investissements. Les plafonds de chiffre d’affaires cités sont de 77 700 € HT pour les prestations de services et de 188 700 € HT pour les ventes. Au-delà de ces seuils, l’artisan doit aussi mesurer l’effet des charges sur sa marge. Lorsque les frais augmentent, il peut comparer la micro-entreprise avec une entreprise individuelle au réel, voire une EURL ou une SASU. Ces formes demandent une gestion plus structurée, mais permettent notamment de déduire les charges réelles et, selon le régime, de récupérer la TVA.
Avant de choisir, il est utile de bâtir trois devis types : une petite intervention, un chantier courant et une prestation avec des fournitures importantes. En retirant les achats, les déplacements, l’assurance, les cotisations et le revenu souhaité, l’artisan voit rapidement si la simplicité de la micro-entreprise reste rentable. La CMA, l’Urssaf et le Guichet unique peuvent ensuite l’aider à sécuriser la création et ses premières déclarations.