Auto-entrepreneur en prestation de service et vente de marchandises : deux plafonds, deux taux de cotisations
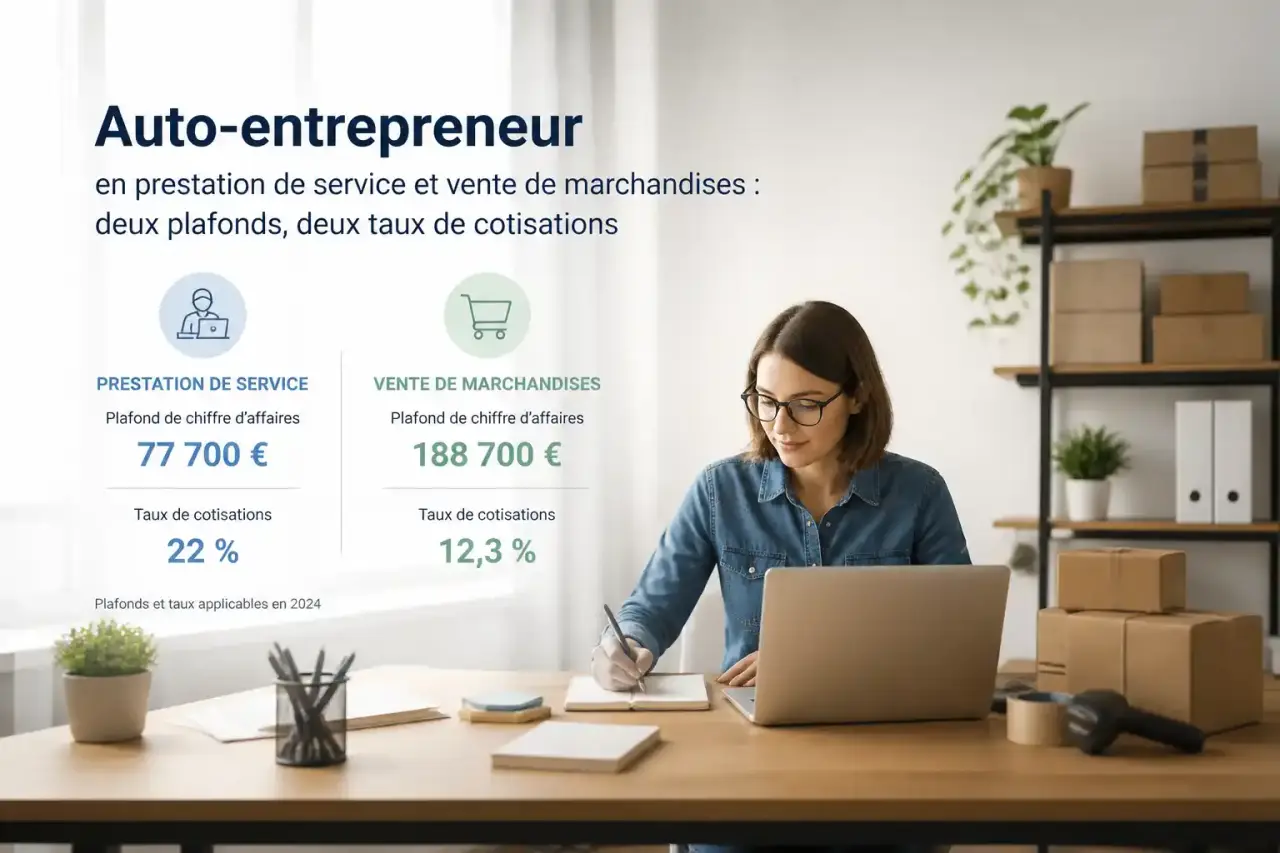
Oui, un auto-entrepreneur peut légalement cumuler la vente de marchandises et la prestation de service sous un seul et même statut. La loi ne l'interdit pas, mais elle impose une règle centrale à retenir avant tout : chaque activité conserve son propre plafond de chiffre d'affaires et son propre taux de cotisations sociales, même si les deux cohabitent dans une seule micro-entreprise. C'est cette double comptabilité, souvent mal comprise, qui fait la différence entre une activité mixte bien déclarée et une mauvaise surprise au moment du calcul des charges ou du contrôle du plafond.
Cumuler prestation de service et vente de marchandises : ce que permet réellement le statut
Le régime de la micro-entreprise, régi par l'article 50-0 du Code général des impôts, ne limite pas le porteur de projet à une seule nature d'activité. Un même numéro SIRET peut donc couvrir à la fois une activité de vente (achat-revente de marchandises) et une activité de prestation de service, qu'elle soit commerciale, artisanale ou libérale. En revanche, il est impossible pour une même personne physique de créer deux micro-entreprises distinctes : le cumul se fait obligatoirement à l'intérieur d'une structure unique, avec un seul numéro d'immatriculation et une seule déclaration de chiffre d'affaires globale, ventilée ensuite par nature d'activité.
Cette souplesse répond à une réalité de terrain fréquente. Un artisan qui pose des équipements facture du temps de travail, donc une prestation de service, mais il vend aussi le matériel qu'il installe, donc de la marchandise. Le statut d'auto-entrepreneur a précisément été pensé pour absorber ce type de configuration sans obliger à multiplier les structures juridiques.
Activités liées ou distinctes : la distinction qui détermine vos plafonds
Toute la complexité de l'activité mixte tient à une seule question : les deux activités sont-elles liées entre elles, ou totalement indépendantes ? La réponse conditionne directement le plafond de chiffre d'affaires qui s'applique.
Quand la vente et la prestation sont liées
Une activité mixte est dite « liée » lorsque la vente de marchandises accompagne directement la prestation principale. C'est le cas d'un plombier qui facture une intervention et fournit dans le même temps les pièces détachées, ou d'un maçon qui vend les matériaux qu'il met en œuvre sur le chantier. Dans cette configuration, l'administration considère qu'il n'existe qu'une seule activité économique dominante : c'est le plafond de la prestation de service qui s'applique à l'ensemble du chiffre d'affaires, vente de matériaux comprise.
Quand la vente et la prestation sont distinctes
À l'inverse, deux activités sont dites « distinctes » lorsqu'elles n'ont aucun lien économique naturel entre elles. Un garagiste qui répare des véhicules toute la semaine et revend des accessoires automobiles sans rapport avec ses réparations, ou un consultant qui propose du conseil et vend en parallèle des produits e-commerce sans lien avec son activité de conseil, relèvent de deux activités distinctes. Dans ce cas, chaque activité conserve son propre plafond, et le chiffre d'affaires global de la micro-entreprise ne doit pas dépasser le plafond le plus élevé des deux, tout en respectant individuellement le plafond de chacune.
Plafonds de chiffre d'affaires et cotisations sociales selon l'activité
Les seuils à connaître en 2026
Pour une activité de vente de marchandises, le plafond de chiffre d'affaires annuel s'élève à 188 700 €. Pour une activité de prestation de service, qu'elle soit commerciale, artisanale ou libérale, le plafond est fixé à 77 700 €. Concrètement, un auto-entrepreneur qui réalise 60 000 € de vente et 40 000 € de prestation dépasse déjà le plafond applicable à son activité de service, même si son chiffre d'affaires total de 100 000 € reste largement sous le plafond vente. C'est cette lecture par activité, et non par simple addition globale, qui doit guider le suivi du chiffre d'affaires au fil de l'année.
Un taux de cotisations propre à chaque nature d'activité
Le taux de cotisations sociales n'est pas non plus unique : il varie selon que le chiffre d'affaires déclaré provient de la vente ou de la prestation. Voici les taux applicables selon la catégorie d'activité :
| Nature de l'activité | Régime fiscal | Taux de cotisations sociales |
|---|---|---|
| Achat-revente de marchandises | BIC vente | 12,3 % |
| Prestations de service commerciales et artisanales | BIC service | 21,2 % |
| Autres prestations de service | BNC | 25,6 % |
| Professions libérales relevant de la CIPAV | BNC / CIPAV | 23,2 % |
C'est précisément parce que ces taux diffèrent qu'il est indispensable de déclarer séparément, mois par mois ou trimestre par trimestre selon l'option choisie, la part de chiffre d'affaires issue de la vente et celle issue de la prestation. Une déclaration globale sans ventilation expose à un mauvais calcul des cotisations, dans un sens comme dans l'autre.
Déclarer une activité mixte : la procédure et les bons interlocuteurs
Le passage obligatoire par le guichet unique
Depuis la création du guichet unique géré par l'INPI, qui a remplacé les anciens centres de formalités des entreprises, toute déclaration de début d'activité, y compris pour une activité mixte, se fait via cette plateforme unique. Le porteur de projet y renseigne les deux natures d'activité dès la création, ce qui déclenche ensuite, selon les cas, une double immatriculation auprès de la Chambre de commerce et d'industrie pour le volet commercial et de la Chambre de métiers et de l'artisanat pour le volet artisanal. L'URSSAF reste l'organisme de rattachement pour le calcul et l'appel des cotisations sociales, quelle que soit la nature de l'activité déclarée.
Tenir une comptabilité vraiment séparée
Sur le plan comptable, la règle est simple à énoncer mais facile à négliger au quotidien : chaque activité doit apparaître séparément dans le livre des recettes. En pratique, cela revient à tenir deux colonnes bien distinctes dans son suivi de trésorerie, une pour les encaissements liés à la vente et une pour ceux liés à la prestation, plutôt qu'une seule ligne de chiffre d'affaires fourre-tout. Cette discipline de saisie, qui prend quelques secondes de plus à chaque facture, évite ensuite des heures de reconstitution comptable en cas de contrôle ou simplement au moment de vérifier où l'on se situe par rapport à chacun des deux plafonds. Un auto-entrepreneur qui facture indifféremment ses ventes et ses prestations sur la même ligne perd de vue, mois après mois, lequel des deux seuils se rapproche du danger.
Dépassement de seuil et activité principale : les conséquences à anticiper
L'activité principale, généralement celle qui génère le chiffre d'affaires le plus élevé, sert de référence pour apprécier certains droits et obligations, notamment en matière de formation professionnelle ou de taxe consulaire. Mais elle ne dispense jamais de respecter le plafond propre à l'activité secondaire : un dépassement du seuil applicable à la prestation de service, même si l'activité de vente reste largement dans les clous, entraîne la sortie du régime micro-social sur cette partie de l'activité.
Concrètement, en cas de dépassement pendant deux années consécutives, ou de dépassement significatif dès la première année, l'auto-entrepreneur bascule automatiquement vers le régime réel de l'entreprise individuelle classique, avec les obligations comptables et déclaratives que cela implique : tenue d'une comptabilité complète, TVA à gérer selon le régime applicable, et perte du calcul simplifié des cotisations en pourcentage du chiffre d'affaires. Surveiller chaque mois le chiffre d'affaires ventilé par activité reste la meilleure garantie pour anticiper ce basculement plutôt que de le découvrir après coup.