Caractérisation d’une entreprise : un tableau ne suffit pas sans preuves
La caractérisation d’une entreprise consiste à décrire son identité et son fonctionnement à partir de critères précis : finalité, activité, taille, ressources, statut juridique, gouvernance et champ d’action. Pour être utile dans un devoir de STMG ou une analyse professionnelle, chaque caractéristique doit être reliée à un fait vérifiable. Le résultat attendu n’est donc pas une simple fiche d’identité, mais une présentation structurée et justifiée.
Identifier l’organisation avant de remplir le tableau
La première question est celle de la nature de l’organisation étudiée. Une entreprise produit des biens ou des services marchands. Une organisation publique poursuit une mission d’intérêt général. Une association réunit des personnes autour d’un projet commun sans avoir pour objet de distribuer des bénéfices à ses membres.
Quiz : caractériser une entreprise
7 questions pour vérifier les notions essentielles. Choisissez une seule réponse par question.
Un indice isolé ne permet pas toujours de conclure. Une association peut vendre des prestations, employer des salariés et dégager un excédent. Cela ne la transforme pas automatiquement en société commerciale. De même, une entreprise peut appartenir au secteur public : activité économique et propriété privée ne sont pas synonymes.
| Type d’organisation | Finalité dominante | Indices à examiner |
|---|---|---|
| Entreprise privée | Créer de la valeur économique et assurer sa pérennité, généralement dans une logique lucrative | Ventes, clients, capital privé, recherche de rentabilité |
| Organisation publique | Satisfaire des besoins d’intérêt général | Mission de service public, autorité publique, financement public |
| Association | Réaliser un projet non lucratif | Statuts associatifs, adhérents, cotisations, bénévolat éventuel |
Il faut ensuite distinguer la finalité, qui explique pourquoi l’organisation existe, de son activité, qui décrit ce qu’elle fait. Fabriquer des meubles est une activité ; rechercher la rentabilité et maintenir durablement les emplois relève des finalités économiques et sociales.
Retenir les critères qui décrivent réellement l’entreprise
Activité, taille et périmètre géographique
Décrivez d’abord les biens produits ou les services vendus, puis le secteur d’activité. L’agriculture relève du secteur primaire, la fabrication industrielle du secondaire et les services du tertiaire. Une entreprise peut exercer plusieurs activités : précisez alors l’activité principale lorsque les documents permettent de l’identifier.
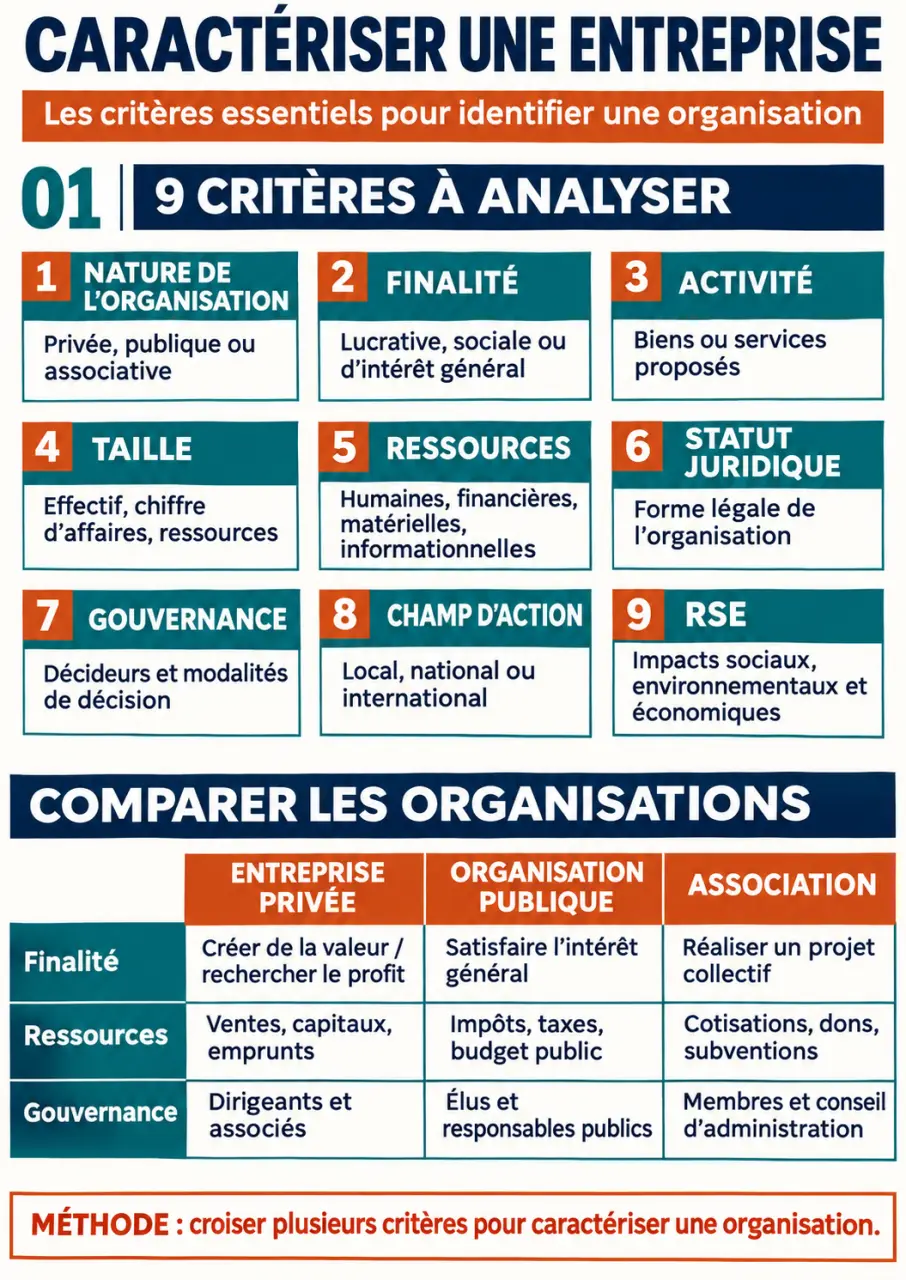
La taille s’apprécie notamment à partir du nombre de salariés et du chiffre d’affaires. Pour attribuer une catégorie officielle, vérifiez le référentiel retenu, les critères financiers complémentaires et le périmètre de l’entreprise. Ne confondez pas chiffre d’affaires et bénéfice : le premier correspond aux ventes, tandis que le second dépend aussi des charges. Enfin, déterminez si l’activité est locale, régionale, nationale ou internationale à partir des marchés effectivement desservis, pas seulement de l’adresse du siège.
Ressources et cadre juridique
Les ressources humaines regroupent les personnes et leurs compétences. Les ressources matérielles comprennent les locaux, machines et équipements. Les ressources immatérielles recouvrent notamment les marques, logiciels, brevets et savoir-faire. Les ressources financières peuvent provenir des apports, des emprunts ou de l’activité. Distinguez ces moyens du résultat comptable : un bénéfice ne décrit pas, à lui seul, la trésorerie disponible.
Le statut juridique précise le cadre légal : entreprise individuelle, SARL, SAS ou SA, par exemple. Il ne faut pas le confondre avec le secteur d’activité. « SARL » désigne une forme juridique ; « commerce alimentaire » décrit une activité. Cette distinction évite de mélanger des informations qui répondent à des questions différentes.
Gouvernance, finalités sociales et RSE
Identifiez les propriétaires, les dirigeants et les personnes autorisées à décider. Le pouvoir est centralisé lorsque les décisions se concentrent au sommet ; il est davantage décentralisé lorsque des responsables disposent d’une réelle autonomie. Un organigramme renseigne sur la hiérarchie, mais ne prouve pas toujours l’étendue des délégations.
La responsabilité sociétale de l’entreprise, ou RSE, complète cette lecture par les impacts sociaux et environnementaux et les relations avec les parties prenantes : salariés, clients, fournisseurs, financeurs ou collectivités. Retenez des actions observables, telles qu’une démarche de réduction des déchets, plutôt qu’une déclaration générale de respect de l’environnement.
Passer des documents à une caractérisation argumentée
Dans une étude de cas, commencez par les annexes et les consignes. Pour un dossier professionnel, croisez les informations légales, les comptes disponibles, les documents institutionnels et les publications de l’entreprise. Une présentation commerciale peut éclairer l’offre, mais reste insuffisante pour établir sa rentabilité ou sa gouvernance.
- Délimitez l’objet étudié : société, établissement ou groupe, avec une période de référence.
- Relevez les faits : activité, effectifs, ventes, propriétaires, équipements, marchés et décisions.
- Classez ces faits par critère en conservant leur provenance et leur date.
- Formulez une conclusion justifiée pour chaque ligne du tableau.
- Signalez les informations manquantes au lieu de les déduire sans preuve.
Pensez au travail du ciseau : avant d’assembler votre tableau, découpez chaque phrase documentaire en informations distinctes. « La société possède un atelier et vend en Belgique » apporte deux preuves, l’une sur les ressources matérielles, l’autre sur le champ d’action. À l’inverse, « l’entreprise est ambitieuse » n’établit aucune caractéristique précise. Ce tri permet d’exploiter un même passage sans transformer une appréciation en fait.
La formulation efficace suit le schéma caractéristique, preuve, interprétation. Par exemple : « Son champ d’action est international, car elle réalise des ventes dans plusieurs pays. » Dans un devoir, cette phrase démontre davantage qu’une étiquette « international » laissée sans explication.
Un tableau de caractérisation rempli pour un cas fictif
Prenons Atelier Rivage, une entreprise entièrement fictive créée pour cet exemple. Le tableau distingue les informations du cas et les conclusions qu’elles autorisent. Cette présentation peut être reprise pour une autre organisation en remplaçant les faits et leurs justificatifs.
Les catégories et tailles des entreprises en France · Découvrez les critères officiels de classification des entreprises et la répartition de leurs effectifs par catégorie et secteur.
| Critère | Informations du cas fictif | Caractérisation et justification |
|---|---|---|
| Type et propriété | Société détenue par deux associés personnes privées | Entreprise privée, compte tenu de la détention du capital |
| Finalité | Recherche de rentabilité et maintien des emplois annoncés | Finalités économique et sociale explicitement formulées |
| Activité | Fabrication et vente de mobilier en bois | Production marchande de biens, relevant principalement du secteur secondaire |
| Taille | 18 salariés ; chiffre d’affaires annuel de 2 millions d’euros | Indicateurs de taille renseignés ; catégorie à confirmer selon le référentiel applicable |
| Ressources humaines et matérielles | Menuisiers, équipe commerciale, atelier et machines | Compétences et équipements directement mobilisés pour produire et vendre |
| Ressources financières et immatérielles | Apports des associés, emprunt bancaire, marque et dessins de meubles | Financements identifiés et actifs immatériels utiles à l’offre |
| Statut juridique | Statuts mentionnant une SARL | Société à responsabilité limitée |
| Gouvernance | Investissements validés par la gérance ; planning confié au responsable d’atelier | Décisions stratégiques centralisées et autonomie opérationnelle partielle |
| Champ d’action | Livraisons réalisées en France et en Belgique | Champ international démontré par les marchés desservis |
| RSE | Tri des chutes de bois documenté | Action environnementale identifiée, sans conclure à une performance globale |
La synthèse peut ensuite tenir en quelques lignes : Atelier Rivage est une entreprise privée de fabrication de mobilier, disposant de ressources techniques et commerciales et servant plusieurs marchés nationaux. Sa direction conserve les décisions stratégiques tout en déléguant une partie de l’organisation quotidienne.
Caractériser n’est pas encore diagnostiquer. Ce tableau décrit l’entreprise ; il ne prouve ni sa solidité financière ni son avantage concurrentiel. Pour mener une analyse stratégique, il faudra ensuite examiner ses résultats, ses concurrents et son environnement. Une caractérisation rigoureuse fournit précisément le point de départ de ce travail.