Franchise TVA à Lyon : facturer sans taxe, mais à quel coût pour votre activité ?
À Lyon, la franchise en base de TVA permet à une entreprise éligible de facturer ses clients sans leur appliquer cette taxe. En contrepartie, elle ne récupère pas la TVA sur ses achats professionnels. Ce régime relève de règles nationales : votre implantation à Lyon ne crée ni seuil particulier ni exonération locale. Pour savoir s’il vous convient, il faut regarder votre activité, votre chiffre d’affaires, vos dépenses et le profil de vos clients.
La franchise en base de TVA ne dépend pas de votre adresse lyonnaise
La franchise en base est un régime fiscal qui dispense les entreprises concernées de collecter la TVA sur les opérations couvertes. Elle ne doit pas être confondue avec une franchise commerciale, dans laquelle un entrepreneur exploite l’enseigne et le concept d’un réseau.
Quiz sur la franchise en base de TVA
Testez vos connaissances en répondant aux six questions. Une seule réponse est attendue par question.
Les règles de TVA dépendent de la situation de l’entreprise et des opérations réalisées. En cas de doute, renseignez-vous auprès de votre SIE.
Un consultant installé à la Part-Dieu, une boutique de la Croix-Rousse et un artisan intervenant dans la métropole appliquent donc les mêmes principes nationaux. Leur situation peut toutefois différer selon la nature de leurs opérations et leur chiffre d’affaires.
Microentreprise et franchise de TVA : deux notions distinctes
Le régime micro concerne notamment le calcul du bénéfice imposable et des cotisations sociales. La franchise en base concerne la TVA. Être microentrepreneur ne signifie pas être automatiquement dispensé de TVA pendant toute la durée de son activité. Un entrepreneur peut rester au régime micro tout en devenant redevable de la TVA.
Inversement, la franchise peut concerner d’autres formes d’entreprise, sous réserve d’en respecter les conditions. Le statut juridique ne suffit donc pas, à lui seul, à déterminer le traitement de vos factures.
Les vérifications à faire avant de facturer
Les plafonds et les modalités de dépassement doivent être vérifiés dans leur version applicable à la date de l’opération. Les règles pouvant évoluer, évitez de reprendre un montant trouvé sur une ancienne facture ou dans un article non actualisé. Contrôlez notamment :
- la catégorie de votre activité : vente, prestation de services ou activité relevant de dispositions particulières ;
- le chiffre d’affaires à retenir et les périodes de référence ;
- les règles applicables en cas de création ou d’activité mixte ;
- l’existence éventuelle d’une option pour le paiement de la TVA déjà exercée.
Facturer sans TVA : des obligations simples, mais précises
Lorsque vous bénéficiez de la franchise, vous ne faites pas apparaître de TVA collectée sur les opérations concernées. Votre facture doit porter la mention « TVA non applicable, article 293 B du CGI ». Les autres mentions obligatoires restent nécessaires : identification des parties, date, numérotation, description des prestations ou produits, prix et conditions de règlement, notamment.
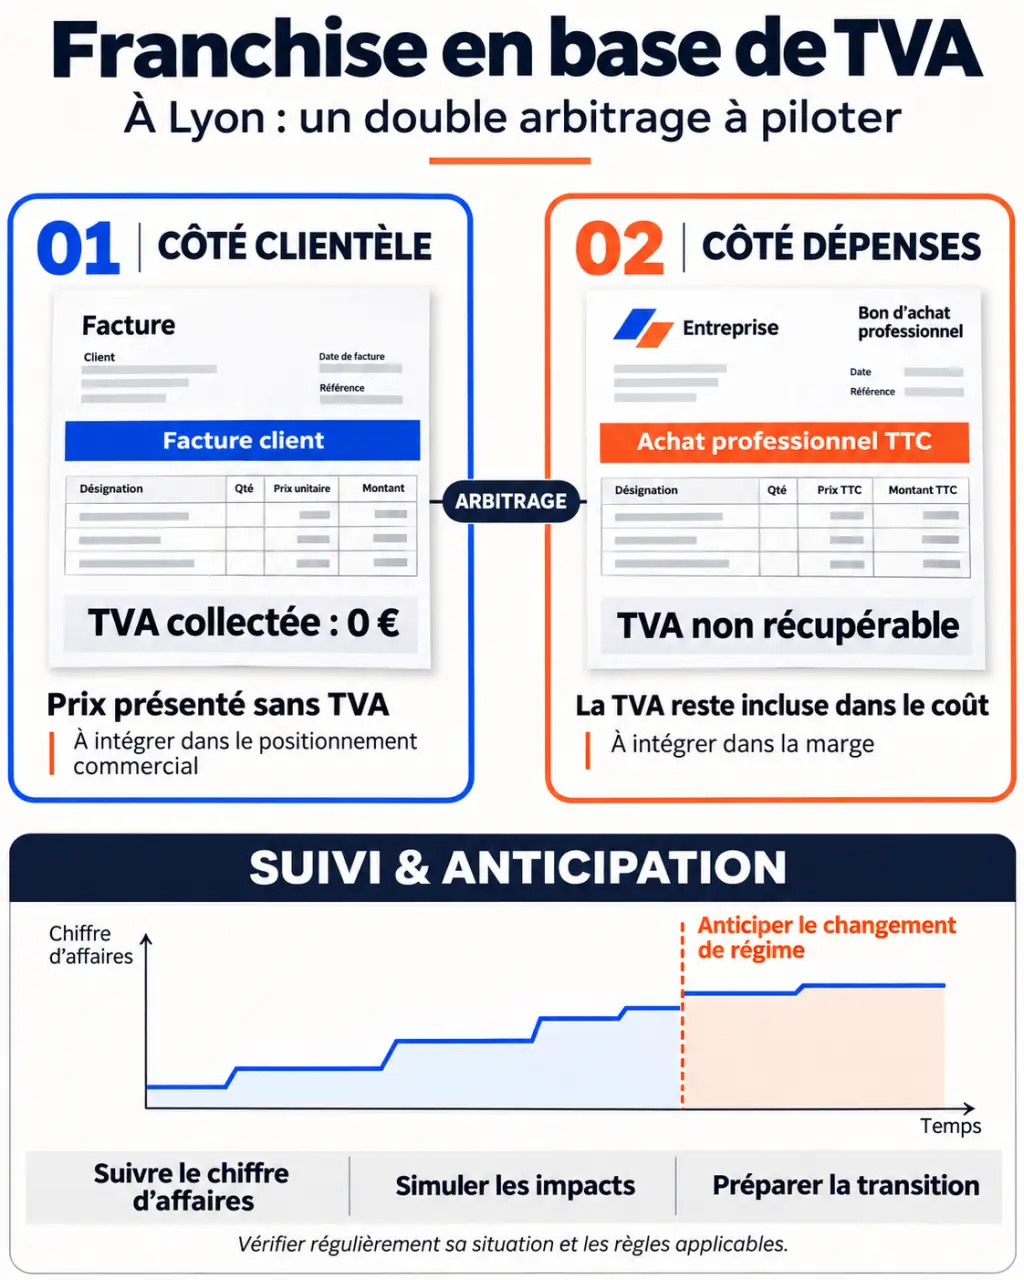
Il ne s’agit pas d’appliquer un taux de TVA de 0 %. Cette distinction compte dans votre logiciel de facturation : utilisez le paramétrage correspondant à la franchise en base, plutôt qu’un taux nul sélectionné par défaut.
Présenter un prix clair au client
Pour une prestation facturée 800 euros sous franchise, le client règle 800 euros, sans supplément de TVA. Un client professionnel ne peut déduire aucune TVA sur cette facture puisqu’aucune taxe ne lui est facturée. Cette information mérite d’être claire dès le devis, surtout lorsque votre interlocuteur compare plusieurs offres.
La mention de franchise ne remplace pas les conditions commerciales. Précisez également ce qui est inclus, les éventuels frais supplémentaires et les modalités de paiement. Une facture fiscalement correcte peut malgré tout provoquer un litige si le périmètre de la prestation reste ambigu.
Traiter à part les opérations internationales
Acheter un logiciel auprès d’un fournisseur étranger, vendre à une entreprise européenne ou importer des marchandises peut entraîner des obligations spécifiques. La franchise ne dispense pas automatiquement de toute formalité liée à la TVA. Selon l’opération, une identification à la TVA, une autoliquidation ou une déclaration peut être nécessaire. Faites vérifier ces flux avant de considérer que votre fonctionnement habituel suffit.
Le vrai arbitrage : vos clients et vos dépenses
L’intérêt de la franchise ne se mesure pas uniquement au temps gagné sur les déclarations. Il dépend surtout du poids de vos achats et de la capacité de vos clients à récupérer eux-mêmes la TVA. Deux entreprises réalisant un chiffre d’affaires comparable peuvent ainsi avoir des intérêts très différents.
| Situation | Effet de la franchise | Point à examiner |
|---|---|---|
| Prestations aux particuliers avec peu de frais | Absence de TVA à ajouter au prix facturé | Prix final acceptable et marge conservée |
| Clientèle professionnelle récupérant la TVA | Pas de taxe déductible sur votre facture | Comparaison des offres sur une base économique équivalente |
| Achats importants de matériel ou de stock | TVA des dépenses non récupérable | Coût réel des investissements |
| Activité en forte croissance | Risque de changement de régime en cours d’activité | Anticipation des prix et de la trésorerie |
Prenons un exemple simple : vous achetez un équipement 1 200 euros TTC, comprenant 200 euros de TVA. Sous franchise, votre décaissement reste de 1 200 euros sans récupération de ces 200 euros. Sous un régime permettant la déduction, cette TVA peut être récupérable si les conditions sont remplies. En contrepartie, vous devez gérer la TVA applicable à vos ventes.
La franchise peut donner l’impression de travailler dans une bulle : le prix encaissé semble correspondre entièrement à votre revenu, tandis que la taxe disparaît visuellement des factures clients. Pourtant, elle reste présente dans vos dépenses. Pour retrouver une vision juste, examinez vos achats TTC et votre marge après frais, pas seulement le solde bancaire. Cette lecture révèle parfois qu’une activité apparemment confortable supporte beaucoup de TVA invisible et non récupérable.
Anticiper le dépassement plutôt que corriger dans l’urgence
Le suivi du chiffre d’affaires doit être régulier. Selon les seuils applicables et les conditions du dépassement, la sortie de franchise peut produire ses effets à des dates différentes. N’attendez donc pas la clôture annuelle pour vous demander si vos factures sont encore correctes.
Un tableau mensuel peut suffire au départ, à condition de suivre la bonne assiette et de distinguer les catégories d’activité lorsque c’est nécessaire. Ajoutez vos commandes signées et votre prévision commerciale : elles ne constituent pas toutes immédiatement du chiffre d’affaires à retenir, mais elles permettent d’anticiper un changement de régime.
Préparer les prix, les outils et la trésorerie
Si vous devenez redevable de la TVA, conserver le même prix final auprès de particuliers peut réduire votre marge. Augmenter ce prix peut, à l’inverse, modifier votre positionnement commercial. Avec des clients professionnels qui récupèrent la taxe, la discussion se concentre généralement davantage sur le prix hors taxe.
- Vérifiez la date exacte à partir de laquelle vos opérations deviennent taxables.
- Actualisez le paramétrage de facturation et les modèles de devis.
- Examinez les contrats en cours et leurs clauses de prix.
- Organisez les déclarations et les échéances de paiement.
- Isolez la TVA collectée dans votre prévision de trésorerie : elle ne constitue pas une marge disponible.
À Lyon, faire valider les points qui changent votre décision
Votre interlocuteur fiscal est le service des impôts des entreprises dont dépend votre établissement. La messagerie sécurisée de votre espace professionnel permet de poser une question précise et de conserver une trace écrite. Pour faciliter la réponse, indiquez votre activité, votre date de création, vos chiffres d’affaires par période et la nature des opérations concernées.
Un expert-comptable peut, de son côté, comparer le maintien en franchise et l’option pour la TVA à partir de vos dépenses réelles. L’enjeu est particulièrement concret si vous préparez un investissement, ouvrez un commerce ou développez une clientèle professionnelle. Demandez une simulation intégrant les prix de vente, la TVA potentiellement déductible et les frais de gestion.
Avant de décider, réunissez vos factures d’achat, votre ventilation de clientèle et vos prévisions de recettes. Le bon choix n’est pas nécessairement le régime qui comporte le moins de formalités, mais celui qui reste cohérent avec votre marge, votre développement et vos obligations. La franchise simplifie la facturation ; elle ne remplace ni le suivi financier ni l’anticipation fiscale.