Agios bancaires : un découvert autorisé n’est pas un découvert gratuit
Les agios bancaires sont principalement les intérêts facturés lorsque votre compte passe dans le rouge. Ils peuvent s’appliquer même si votre banque vous a accordé un découvert. Leur montant dépend de la somme utilisée, du nombre de jours à découvert et du taux prévu au contrat. D’autres frais peuvent s’y ajouter : pour comprendre la facture, il faut distinguer le coût de l’argent avancé des frais liés aux incidents de paiement.
Un solde négatif ne coûte pas toujours la même chose
Lorsque votre compte devient débiteur, la banque avance l’argent nécessaire aux opérations qu’elle accepte de payer. Les intérêts débiteurs rémunèrent cette avance. Dans le langage courant, le terme « agios » désigne parfois l’ensemble des frais du découvert, mais les intérêts et les commissions correspondent à des facturations distinctes.
Une autorisation de découvert fixe notamment un montant maximal, une durée d’utilisation et des conditions tarifaires. Elle ne constitue donc ni une réserve gratuite ni un droit à rester indéfiniment dans le rouge.
| Situation du compte | Conséquence principale | Point de vigilance |
|---|---|---|
| Découvert dans les limites autorisées | Intérêts au taux contractuel, sauf franchise prévue | Respecter aussi la durée autorisée |
| Dépassement de l’autorisation | Taux éventuellement majoré sur la part concernée et possibles frais d’incident | La banque peut refuser certaines opérations |
| Découvert sans autorisation | Intérêts selon les conditions applicables et possibles frais supplémentaires | Une opération acceptée ne vaut pas autorisation permanente |
Par exemple, avec une autorisation de 300 €, un solde de moins 400 € comporte un dépassement de 100 €. Consultez le contrat pour connaître le traitement de cette fraction. Le dépassement ne déclenche pas systématiquement tous les frais possibles : ceux-ci dépendent des opérations présentées et de leur traitement.
Calculer les intérêts avec le montant, les jours et le taux
Pour estimer des agios proportionnels, utilisez un taux annuel exprimé en nombre décimal : 12 % devient 0,12. Sur une base de 365 jours, le calcul est le suivant :
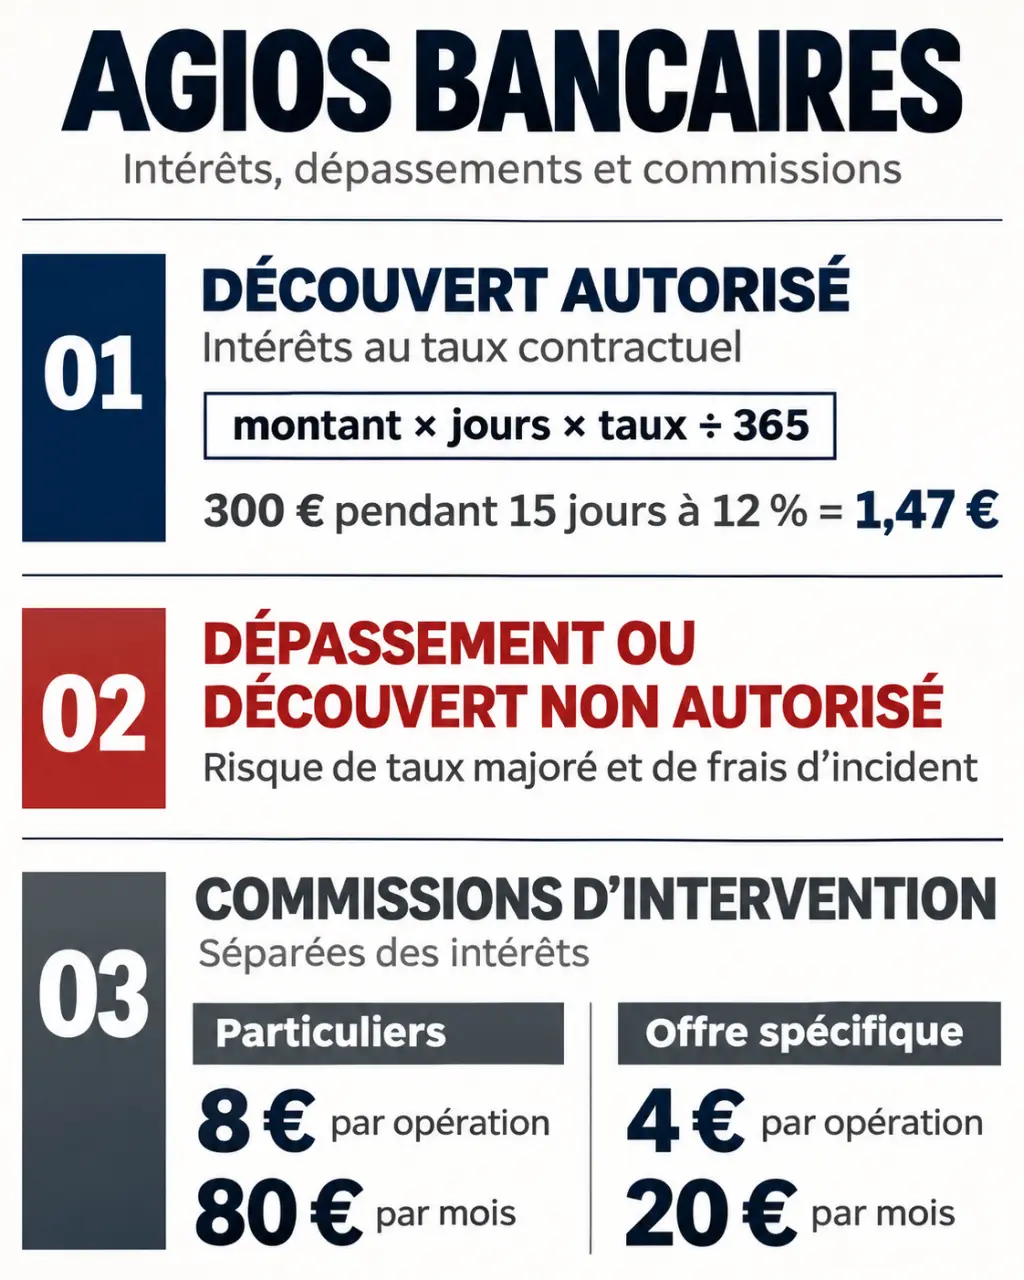
Intérêts = montant du découvert × nombre de jours × taux annuel ÷ 365.
Un découvert constant de 300 € pendant 15 jours à 12 % produit ainsi : 300 × 15 × 0,12 ÷ 365 = 1,47 € d’intérêts après arrondi. Un découvert de 500 € pendant 10 jours à 15,90 % représente, avec la même méthode, 2,18 €. Ces exemples sont illustratifs, hors minimum forfaitaire et frais annexes.
Si votre solde change, découpez le calcul
Le découvert n’est pas toujours constant. Si vous êtes à moins 300 € puis à moins 100 € après un virement, calculez séparément les intérêts de chaque période, puis additionnez-les. Retenez les jours débiteurs et les dates de valeur utilisés par la banque, pas uniquement la date à laquelle vous avez effectué un achat.
Pour vérifier votre facture, reconstruisez la nervure du découvert : la succession des soldes négatifs qui porte tout le calcul. Sur une feuille, alignez les dates, le solde débiteur et les jours pendant lesquels il reste inchangé. Cette ossature fait apparaître un détail souvent oublié : un petit déficit qui dure peut coûter davantage qu’un découvert plus important rapidement comblé.
Un minimum forfaitaire peut modifier le résultat
Certains établissements prévoient un minimum forfaitaire d’agios. Lorsque les intérêts calculés sont très faibles, ce minimum peut s’y substituer selon les conditions contractuelles. Un résultat théorique de 1,47 € ne garantit donc pas un prélèvement de 1,47 €. Vérifiez également l’existence d’une franchise et la périodicité de facturation, souvent trimestrielle.
Lire les tarifs sans confondre taux et frais fixes
Il n’existe pas de prix unique des agios bancaires. Le taux dépend de l’établissement, du contrat et du caractère autorisé ou non du découvert. Comparer seulement les taux annuels ne suffit pas : sur un découvert bref et limité, un minimum forfaitaire ou des commissions peuvent peser davantage que les intérêts.
Comprendre les agios et prévenir le surendettement · Découvrez les frais de découvert, les taux bancaires et les informations clés pour mieux gérer votre endettement.
Avant de comparer deux banques, relevez les éléments suivants dans leur brochure tarifaire et votre convention de compte :
- Le taux débiteur du découvert autorisé et celui du dépassement.
- Le minimum forfaitaire et sa période d’application.
- Les éventuelles franchises d’intérêts.
- Les frais de mise en place, de renouvellement ou de gestion de l’autorisation.
- Les commissions d’intervention et les frais de rejet.
Une autorisation inutilisée ne génère pas d’intérêts débiteurs, puisqu’aucune somme n’est avancée. En revanche, des frais liés à cette autorisation peuvent exister si le contrat les prévoit. Absence de découvert utilisé ne signifie donc pas nécessairement absence de frais contractuels.
Le coût du crédit est encadré par le taux d’usure, c’est-à-dire le taux maximal légal applicable à la catégorie concernée. Ce seuil évolue : il faut vérifier celui en vigueur pour la période examinée. Le taux effectif, qui tient compte des frais devant légalement y être intégrés, ne se confond pas avec le seul taux débiteur affiché. Le minimum forfaitaire relève de règles particulières, notamment pour les petits découverts.
Commissions et rejets : les plafonds à connaître
Une commission d’intervention rémunère le traitement d’une opération entraînant une irrégularité de fonctionnement du compte, notamment une insuffisance de provision. Elle ne rémunère pas la durée du découvert : elle peut donc s’ajouter aux intérêts débiteurs.
Pour les particuliers, les commissions d’intervention sont plafonnées à 8 € par opération et 80 € par mois. Pour les bénéficiaires de l’offre spécifique destinée aux clients financièrement fragiles, ainsi que des services bancaires de base dans le cadre du droit au compte, les plafonds sont de 4 € par opération et 20 € par mois.
Un autre dispositif limite certains frais d’incident à 25 € par mois pour les clients identifiés comme financièrement fragiles, sous les conditions applicables. Ces protections ne portent pas toutes sur les mêmes frais : elles ne constituent pas un plafond général incluant automatiquement les intérêts débiteurs.
Si la banque refuse l’opération, des frais de rejet peuvent remplacer ou compléter certaines facturations selon les règles applicables. Pour un prélèvement ou un virement rejeté pour défaut de provision, les frais ne peuvent dépasser le montant de l’ordre rejeté, avec un maximum de 20 €. Vérifiez les lignes correspondant au même incident pour repérer une éventuelle facturation indue.
Réduire les agios et réagir à une facture inattendue
La priorité est de raccourcir la période débitrice, puis de prévenir les dépassements. Une autorisation adaptée peut limiter certains incidents, mais elle ne supprime pas les intérêts.
- Activez une alerte avant le passage à zéro, en tenant compte des paiements encore en attente.
- Rapprochez, lorsque c’est possible, les dates de prélèvement de celle de vos revenus.
- Réalimentez le compte depuis une épargne disponible, sans compromettre vos dépenses essentielles.
- Envisagez une carte à autorisation systématique, sans la considérer comme une garantie absolue contre tout découvert.
- Contactez votre conseiller avant un dépassement prévisible plutôt qu’après les rejets.
Face à une facture inhabituelle, demandez le détail : soldes retenus, jours débiteurs, taux, minimum forfaitaire et opérations ayant déclenché des commissions. Une erreur se conteste par écrit auprès de la banque ; un geste commercial peut aussi être demandé pour un incident ponctuel, sans être garanti.
Enfin, si le compte reste négatif chaque mois, le problème dépasse le choix d’un taux. Demandez un examen du budget et des dispositifs de protection accessibles. Remplacer systématiquement le découvert par un autre crédit risque seulement de déplacer la difficulté.