Entité juridique : une identité propre, mais pas toujours une personne morale
Une entité juridique est une personne ou une organisation reconnue par le droit, titulaire de droits et d’obligations. Selon l’usage administratif ou contractuel, cette expression peut désigner une personne morale, comme une société, ou une personne physique exerçant une activité. En France, la distinction essentielle est donc la suivante : créer une entreprise ne signifie pas nécessairement créer une personne morale distincte de soi.
Identifier qui s’engage : l’entrepreneur ou une personne morale
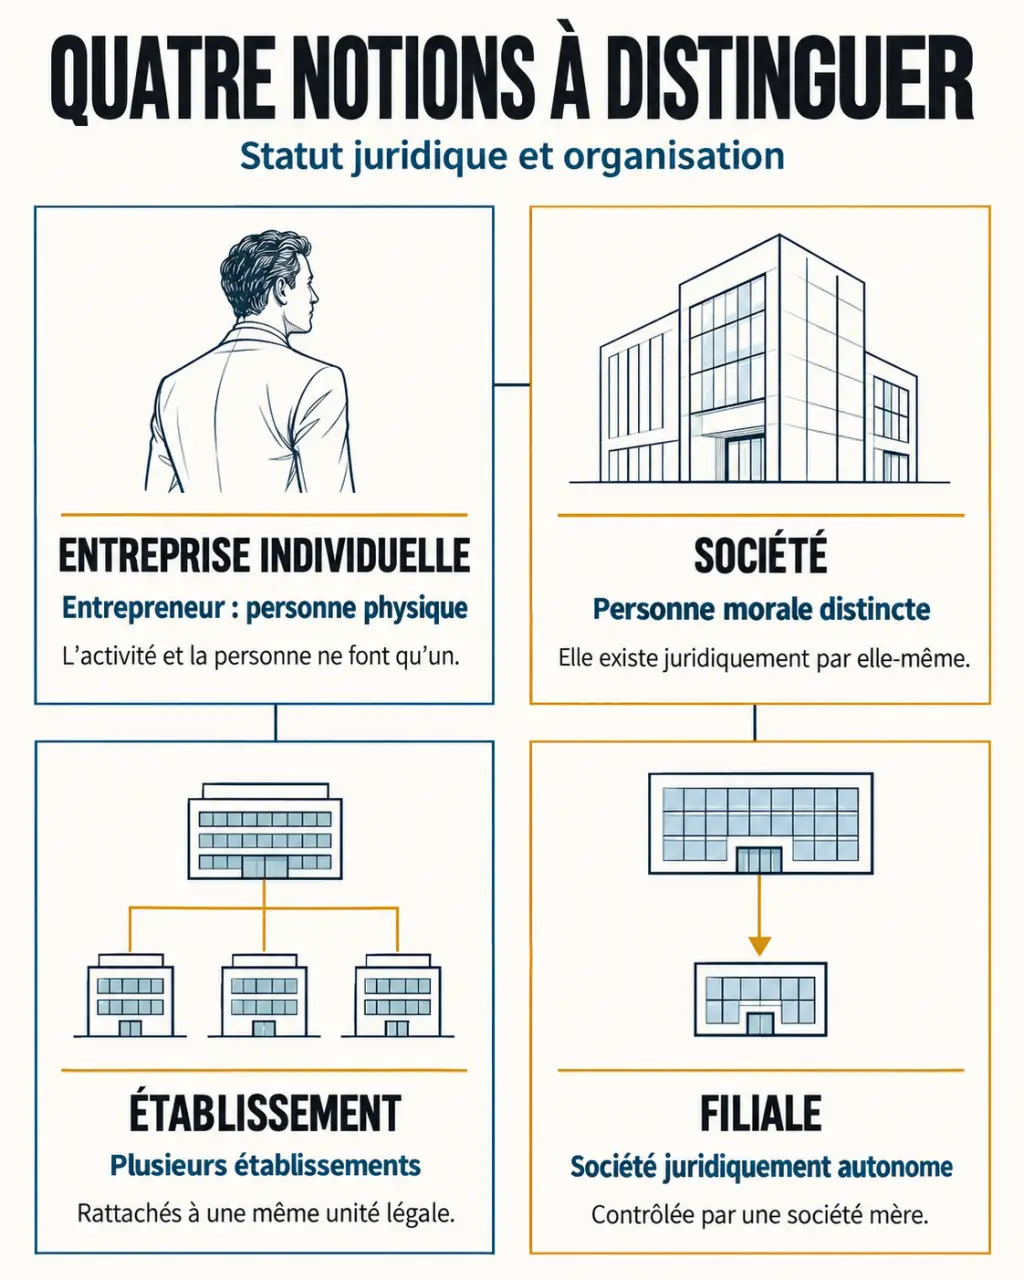
Une personne physique est un individu. Une personne morale est une organisation dotée d’une personnalité juridique propre : elle peut détenir des biens, conclure des contrats, employer des salariés et agir en justice, par l’intermédiaire de ses représentants. Son existence est distincte de celle de ses fondateurs ou associés.
Testez vos connaissances sur l’entité juridique
Répondez aux 7 questions, puis validez vos réponses pour découvrir votre score et les corrections.
Score : 0 / 7
Le terme entreprise décrit avant tout une activité économique organisée. Celle-ci peut être exercée en entreprise individuelle ou par une société. À l’inverse, toutes les personnes morales ne sont pas des entreprises commerciales : les associations déclarées, les fondations dotées de la personnalité morale et certains organismes publics en sont aussi.
L’entreprise individuelle reste attachée à la personne physique
L’entreprise individuelle, ou EI, ne possède pas de personnalité morale. L’entrepreneur exerce en son propre nom, même lorsqu’il utilise un nom commercial. Le régime de la micro-entreprise ne crée pas davantage une personne morale : il correspond à un régime fiscal et social simplifié, généralement appliqué à une entreprise individuelle.
Depuis 2022, l’entrepreneur individuel bénéficie en principe d’une séparation entre ses patrimoines professionnel et personnel. Cette protection comporte toutefois des exceptions et des possibilités de renonciation encadrées. Elle ne doit donc pas être confondue avec la création d’une société.
Un établissement n’est pas une nouvelle personne morale
Une société peut exploiter plusieurs boutiques ou bureaux sans multiplier les personnes morales. Chaque établissement est rattaché à la même unité légale. En revanche, une filiale constituée sous forme de société possède sa propre personnalité juridique, même lorsqu’une société mère la contrôle. Cette distinction permet de savoir qui signe un contrat et qui doit payer une facture.
Comparer les structures par leurs conséquences concrètes
La forme juridique organise la responsabilité, les pouvoirs du dirigeant, l’entrée d’associés et une partie du cadre fiscal. Le choix ne se résume donc pas à la simplicité des formalités de départ.
| Structure | Personnalité morale | Organisation | Responsabilité de principe |
|---|---|---|---|
| EI | Non | Entrepreneur seul, sans capital social | Patrimoine professionnel engagé, sous réserve des exceptions |
| SARL ou EURL | Oui, après immatriculation | Plusieurs associés, ou un seul en EURL ; direction par un gérant | Limitée aux apports des associés |
| SAS ou SASU | Oui, après immatriculation | Plusieurs associés, ou un seul en SASU ; président et statuts souples | Limitée aux apports des associés |
| SCI | Oui, après immatriculation | Associés réunis autour d’un projet immobilier civil ; gérant | Indéfinie, proportionnelle aux parts, selon les conditions légales |
| SCP | Oui, après immatriculation | Exercice en commun de certaines professions libérales réglementées | Étendue, avec des règles propres aux dettes et aux actes professionnels |
La SARL offre un fonctionnement largement encadré par la loi. La SAS laisse davantage de place aux statuts pour organiser les décisions et les relations entre associés. Cette liberté exige une rédaction attentive, notamment pour prévoir une sortie, un désaccord ou l’arrivée d’un investisseur.
La responsabilité limitée n’est pas une immunité. Une caution personnelle peut exposer le patrimoine d’un associé ou d’un dirigeant. Une faute de gestion ou une fraude peut également engager la responsabilité personnelle du dirigeant, dans les conditions prévues par la loi.
Pour comprendre l’autonomie patrimoniale, imaginez chaque société comme un réservoir distinct : ses recettes l’alimentent et ses dépenses en sortent. Détenir plusieurs sociétés n’autorise pas à déplacer librement leur trésorerie. Chaque transfert doit avoir une justification, un cadre adapté et une trace comptable. Avant de payer la dette d’une structure avec l’argent d’une autre, vérifiez donc à qui appartiennent réellement les fonds.
Reconnaître l’entité derrière un nom ou une marque
Le nom affiché sur une vitrine n’identifie pas toujours votre cocontractant. Pour une société, la dénomination sociale est le nom officiel inscrit dans les statuts. Le nom commercial désigne l’activité auprès du public, l’enseigne identifie un établissement et la marque distingue des produits ou des services. Ces signes peuvent être identiques, mais leurs fonctions et leur protection diffèrent.
Avant de retenir un nom, vérifiez les dénominations et signes antérieurs susceptibles de créer un conflit, notamment les marques. L’immatriculation d’une société ne remplace pas une recherche de disponibilité ni, lorsque c’est pertinent, un dépôt de marque auprès de l’INPI.
Pour contrôler l’identité d’une entreprise, rapprochez plusieurs éléments :
- Le SIREN identifie l’unité légale.
- Le SIRET identifie chacun de ses établissements.
- Le RNE, registre national des entreprises, centralise les informations légales des entreprises concernées.
- Le RCS, registre du commerce et des sociétés, concerne notamment les sociétés commerciales et civiles.
- L’extrait Kbis atteste l’immatriculation d’une personne morale au RCS et présente ses principales informations.
Sur un contrat, vérifiez notamment la dénomination, le siège, l’identifiant de l’entreprise et l’identité du représentant. Une marque commune à plusieurs filiales ne suffit pas à déterminer laquelle s’engage.
Passer du projet à l’immatriculation
La création d’une société suit un parcours plus formalisé que le démarrage en entreprise individuelle. Avant les démarches, précisez l’activité, les associés, le financement et les pouvoirs de décision. Certaines activités imposent des qualifications, autorisations ou assurances spécifiques.
- Choisir la forme et le siège social, puis vérifier le nom envisagé.
- Rédiger les statuts : objet social, apports, direction, décisions et règles entre associés.
- Constituer le capital et déposer les apports en numéraire lorsque la forme l’exige.
- Publier l’avis de constitution dans un support habilité à recevoir des annonces légales.
- Déposer la formalité sur le guichet unique des formalités des entreprises, géré par l’INPI, avec les justificatifs et la déclaration des bénéficiaires effectifs lorsqu’elle est requise.
Les informations sont ensuite transmises aux organismes compétents pour les inscriptions nécessaires. Pour les sociétés citées ici, l’immatriculation donne naissance à la personnalité morale. Les engagements pris avant cette étape nécessitent une vigilance particulière et, le cas échéant, une reprise régulière par la société.
En EI, il n’y a ni statuts de société, ni capital social, ni annonce de constitution à publier. La déclaration de début d’activité reste néanmoins nécessaire.
Anticiper les obligations et les évolutions
Une fois l’activité lancée, les obligations dépendent de la forme juridique, du régime fiscal et de l’activité : comptabilité, facturation, déclarations de résultats, TVA et cotisation foncière des entreprises selon les règles applicables. L’imposition à l’IR ou à l’IS ne se déduit pas toujours du seul nom du statut : des options et des exceptions existent.
Les sociétés doivent aussi respecter leurs règles de gouvernance, faire approuver leurs comptes selon les modalités applicables et, pour celles qui y sont soumises, les déposer. Un calendrier regroupant échéances fiscales, décisions sociales et renouvellements d’assurance évite de gérer ces obligations dans l’urgence.
Un changement de dénomination nécessite une décision de l’organe compétent, une modification des statuts, une publicité et une formalité modificative. Il faut ensuite actualiser contrats, factures et coordonnées bancaires. Ce changement ne crée généralement pas une nouvelle personne morale.
Enfin, passer d’une EI à une société implique de créer une structure et d’organiser le transfert de l’activité : ce n’est pas une simple modification de statut. Un expert-comptable peut chiffrer les conséquences fiscales et sociales ; un avocat peut sécuriser les apports, les contrats et les relations entre associés. Leur intervention est particulièrement utile lorsque patrimoine personnel, financement et contrôle de l’entreprise se croisent.