Tableau de bord comptable : 6 à 10 indicateurs pour décider sans se noyer dans les chiffres
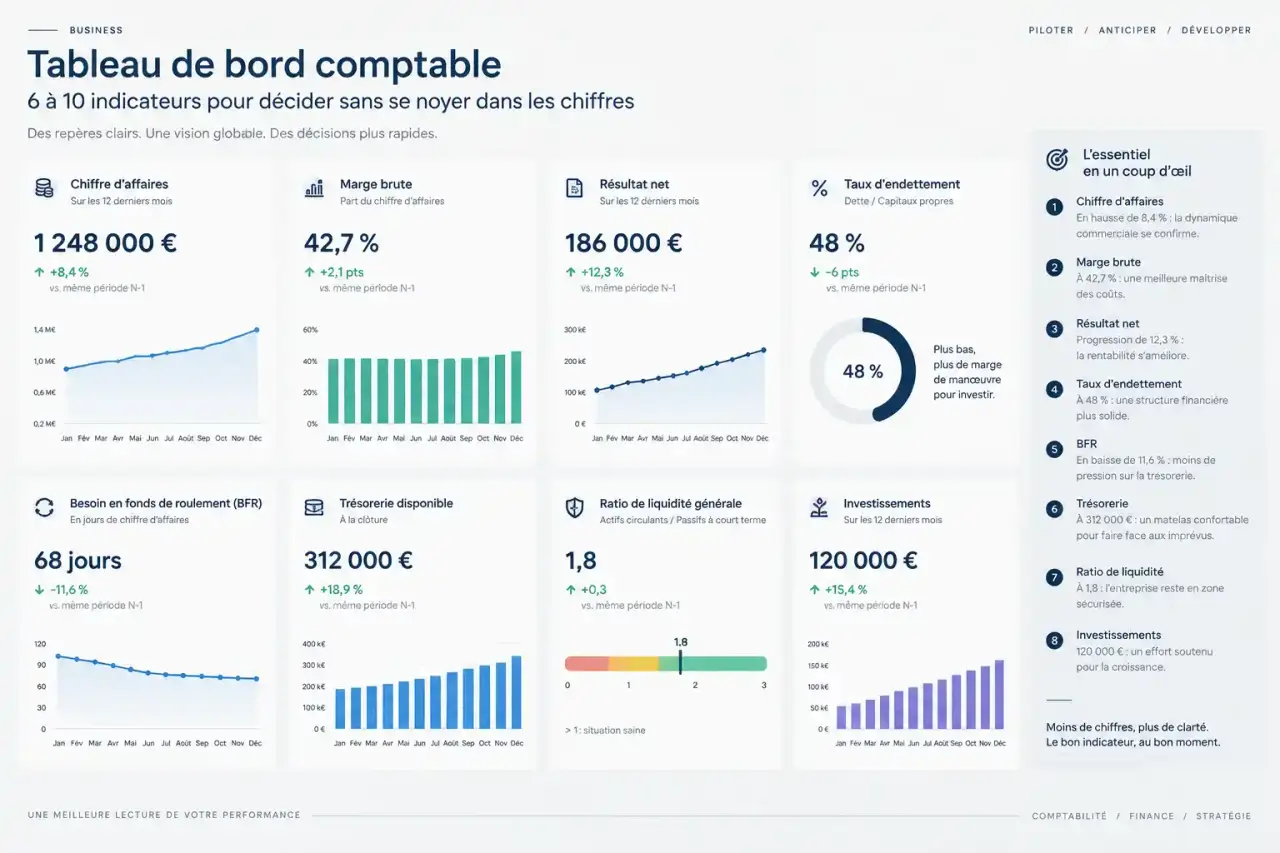
Un tableau de bord comptable rassemble les chiffres nécessaires pour suivre la rentabilité, surveiller la trésorerie et repérer les écarts avec les objectifs. Pour le construire, partez des décisions à prendre, sélectionnez quelques indicateurs fiables et organisez leur mise à jour. L’enjeu n’est pas de reproduire toute la comptabilité, mais de savoir où agir avant qu’une difficulté ne s’installe.
Un outil de décision, pas une copie du bilan
Le tableau de bord comptable synthétise des données issues de la comptabilité, auxquelles peuvent s’ajouter des informations bancaires et opérationnelles. Il permet au dirigeant de répondre à des questions concrètes : l’activité couvre-t-elle ses charges ? Les clients paient-ils à temps ? Peut-on financer un recrutement sans fragiliser la trésorerie ?
Calculateur de marge, de BFR et d'écart réel-budget
Montants illustratifs. Les valeurs pré-remplies sont des exemples pédagogiques, à remplacer par vos propres données. Les calculs sont effectués dans votre navigateur et rien n'est enregistré.
Marge commerciale
BFR d'exploitation simplifié
Écart réel-budget
Exemple pré-rempli, à titre illustratif. Résultat d'exploitation = produits d'exploitation − charges d'exploitation.
Chiffre d'affaires
Charges d'exploitation
Résultat d'exploitation
Calculé : produits − charges (chiffre d'affaires utilisé comme produits d'exploitation). Vous pouvez aussi le saisir directement ci-dessous.
| Poste | Écart (€) | Écart (%) | Formule appliquée |
|---|
Contrairement aux comptes annuels, il accompagne le pilotage pendant l’exercice. Sa valeur dépend donc autant de la fraîcheur des données que de leur exactitude. Un chiffre provisoire peut être utile, à condition d’être clairement identifié comme tel et de ne pas être présenté comme un résultat arrêté.
Les appellations se recoupent, mais leurs périmètres diffèrent :
- Le tableau de bord comptable s’appuie principalement sur les produits, charges, créances et dettes.
- Le tableau de bord financier insiste davantage sur la liquidité, les financements et les équilibres financiers.
- Le tableau de bord de gestion élargit l’analyse aux ventes, à la production ou à l’utilisation des ressources.
- Le reporting désigne la restitution périodique de ces informations à leurs destinataires.
Une petite entreprise peut réunir ces dimensions dans un seul support. L’essentiel reste de distinguer activité, rentabilité et argent disponible : une vente comptabilisée ne constitue pas encore un encaissement.
Sélectionner 6 à 10 indicateurs reliés aux décisions
Commencez par 2 ou 3 objectifs de pilotage, puis retenez 6 à 10 indicateurs. La méthode SMART aide à formuler un objectif spécifique, mesurable, atteignable, pertinent et daté. « Réduire les coûts opérationnels de 5 % d’ici la fin de l’année fiscale » est plus exploitable que « améliorer la performance ». Une hausse du chiffre d’affaires de 10 % sur le prochain trimestre constitue un autre exemple, à confronter aux capacités réelles de l’entreprise.
| Indicateur | Calcul ou périmètre | Décision éclairée |
|---|---|---|
| Chiffre d’affaires | Ventes hors taxes sur la période | Ajuster l’effort commercial |
| Marge commerciale | Ventes de marchandises HT moins coût d’achat des marchandises vendues | Revoir les prix ou les achats |
| Résultat d’exploitation | Produits d’exploitation moins charges d’exploitation | Évaluer la rentabilité de l’activité courante |
| Trésorerie disponible | Soldes bancaires et caisse, en tenant compte des découverts utilisés | Arbitrer les paiements immédiats |
| Créances échues | Factures clients non réglées après leur échéance | Prioriser les relances |
| BFR d’exploitation simplifié | Stocks + créances d’exploitation − dettes d’exploitation | Repérer l’argent immobilisé dans le cycle d’activité |
Complétez cette base selon votre métier : rotation des stocks dans un commerce, heures facturées dans une société de services, consultations et encaissements pour une activité libérale. L’EBE, ou excédent brut d’exploitation, peut enrichir l’analyse, mais son calcul doit être paramétré et validé avec le professionnel chargé de la comptabilité.
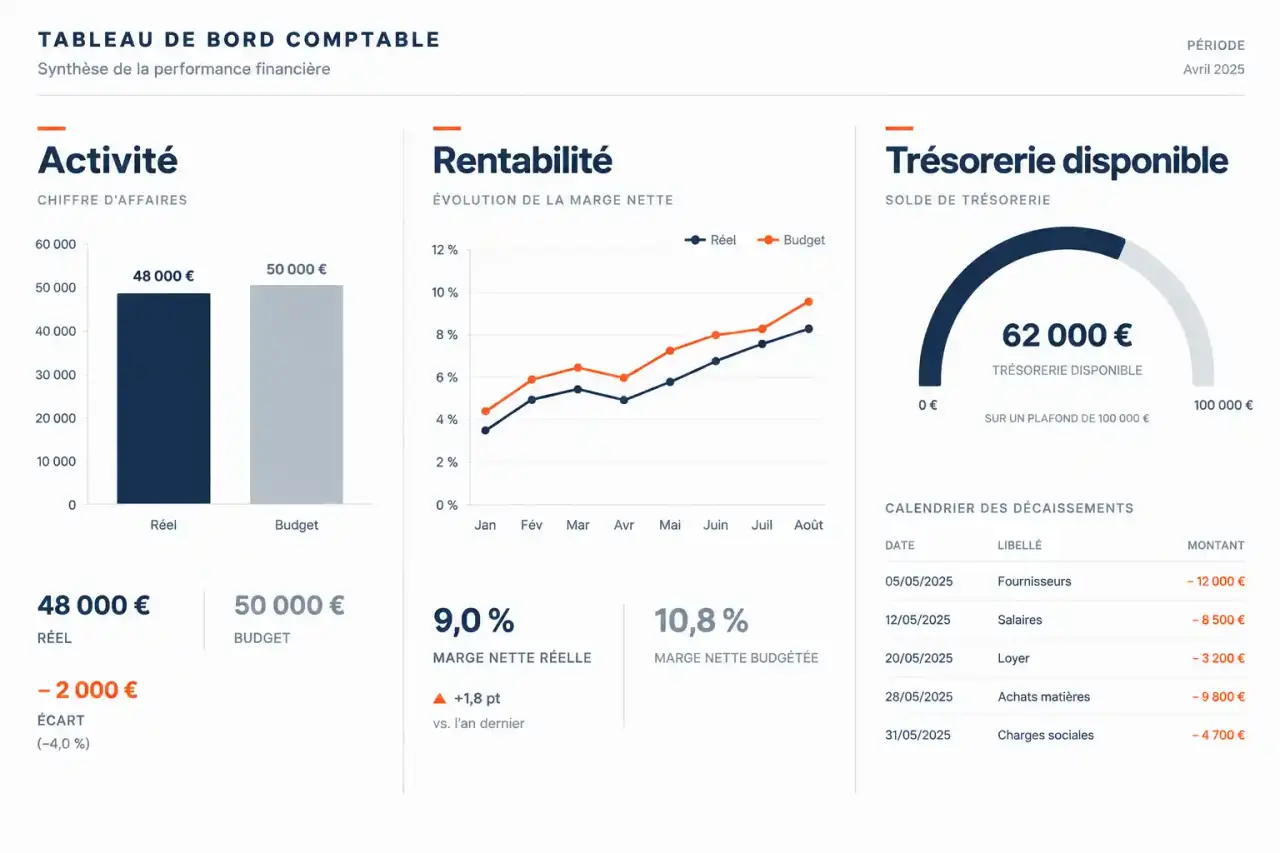
Une jauge de trésorerie gagne à être graduée selon les engagements à venir plutôt qu’avec un seuil bancaire arbitraire. Un solde positif peut sembler rassurant alors que les salaires, la TVA et un fournisseur important arrivent à échéance. Affichez donc, à côté du solde, le montant des décaissements prévus et leur calendrier : vous mesurez une capacité à payer, pas seulement une réserve apparente.
Construire un modèle lisible et alimenté par des données fiables
Dans un tableur, séparez les données brutes, les calculs et la synthèse. Vous pouvez créer des onglets consacrés aux revenus, aux dépenses, à la trésorerie, au budget et aux indicateurs. Cette organisation facilite les contrôles et évite de modifier accidentellement une formule en saisissant une facture.
- Cartographiez les informations : comptabilité pour les charges, facturation pour les échéances, banque pour les mouvements, paie pour la masse salariale.
- Définissez chaque calcul : période, périmètre, traitement de la TVA et règles de classement.
- Désignez les responsables : une personne alimente les données, une autre les valide si l’organisation le permet.
- Testez une période connue : rapprochez les totaux des états comptables et expliquez les différences.
La synthèse peut suivre ce modèle, avec des montants purement illustratifs :
| Indicateur mensuel | Réel | Budget | Écart |
|---|---|---|---|
| Chiffre d’affaires HT | 48 000 € | 50 000 € | −2 000 € |
| Charges d’exploitation | 43 000 € | 42 000 € | +1 000 € |
| Résultat d’exploitation | 5 000 € | 8 000 € | −3 000 € |
Ajoutez le cumul depuis le début de l’exercice, la période comparable de N−1 et une prévision actualisée. Le budget conserve l’objectif initial ; la prévision traduit ce que vous estimez désormais probable. Une courbe convient aux évolutions, des barres aux comparaisons. Affichez toujours la date d’actualisation et accompagnez les couleurs d’un libellé explicite.
Choisir l’outil selon les flux, pas selon les graphiques
Le bon outil dépend du nombre de fichiers à rapprocher, des utilisateurs et du temps consacré aux contrôles. Un tableur bien tenu peut suffire ; une solution sophistiquée ne corrigera pas des données mal classées.
| Option | Usage adapté | Point de vigilance |
|---|---|---|
| Excel | Modèle personnalisé, périmètre limité | Formules, versions et imports à contrôler |
| Google Sheets | Travail collaboratif sur un modèle simple | Droits de partage et protection des calculs |
| Logiciel comptable ou métier | Reporting proche des opérations quotidiennes | Souplesse des indicateurs et possibilités d’export |
| Solution BI | Croisement de plusieurs systèmes ou entités | Paramétrage, maintenance et cohérence des données |
Pour comparer les coûts, incluez l’abonnement, mais aussi la préparation des données, les connecteurs, la formation et la maintenance. Lors d’une démonstration, demandez à reproduire un indicateur avec vos propres fichiers et à retrouver les écritures qui composent son montant.
Vérifiez également la gestion des accès, la confidentialité et la récupération des données. L’expert-comptable aide à fiabiliser les traitements ; un DAF externe peut structurer les budgets et les prévisions. L’outil automatise une partie du travail, pas le jugement professionnel.
Transformer chaque revue en actions suivies
Adaptez la fréquence au risque : un suivi hebdomadaire convient à une trésorerie tendue ou à des encaissements irréguliers ; une analyse mensuelle permet d’examiner les marges et le résultat après les contrôles nécessaires. Le temps réel n’a d’intérêt que si les informations sont suffisamment complètes pour être interprétées.
Dans l’exemple précédent, le résultat manque le budget de 3 000 € : 2 000 € proviennent du chiffre d’affaires inférieur aux attentes et 1 000 € des charges supplémentaires. Cherchez ensuite les causes : baisse des volumes, décalage de facturation, hausse d’un achat ou dépense exceptionnelle. Les réponses ne seront pas les mêmes.
Pour chaque écart significatif, consignez une action, un responsable et une échéance. Fixez des seuils adaptés à la saisonnalité et aux engagements de l’entreprise, puis réévaluez-les régulièrement. Un tableau de bord comptable efficace ne se reconnaît pas au nombre de graphiques : il permet d’expliquer une évolution, de décider et de vérifier ensuite si l’action a produit l’effet attendu.