Comptabilisation d’un diagnostic immobilier : charge en 6226 ou coût d’acquisition ?
Une facture de diagnostic immobilier se comptabilise généralement en charge lorsqu’elle concerne la gestion courante ou la vente d’un bien. Le compte 6226 « Honoraires » est alors une imputation courante. Mais lorsqu’un diagnostic accompagne une acquisition ou une opération de construction, son traitement mérite un examen distinct : certains frais peuvent entrer dans le coût du bien. La bonne écriture dépend donc de la finalité de la prestation, du régime comptable de l’entité et du droit à déduction de la TVA.
Partir de l’opération immobilière, pas du nom du diagnostic
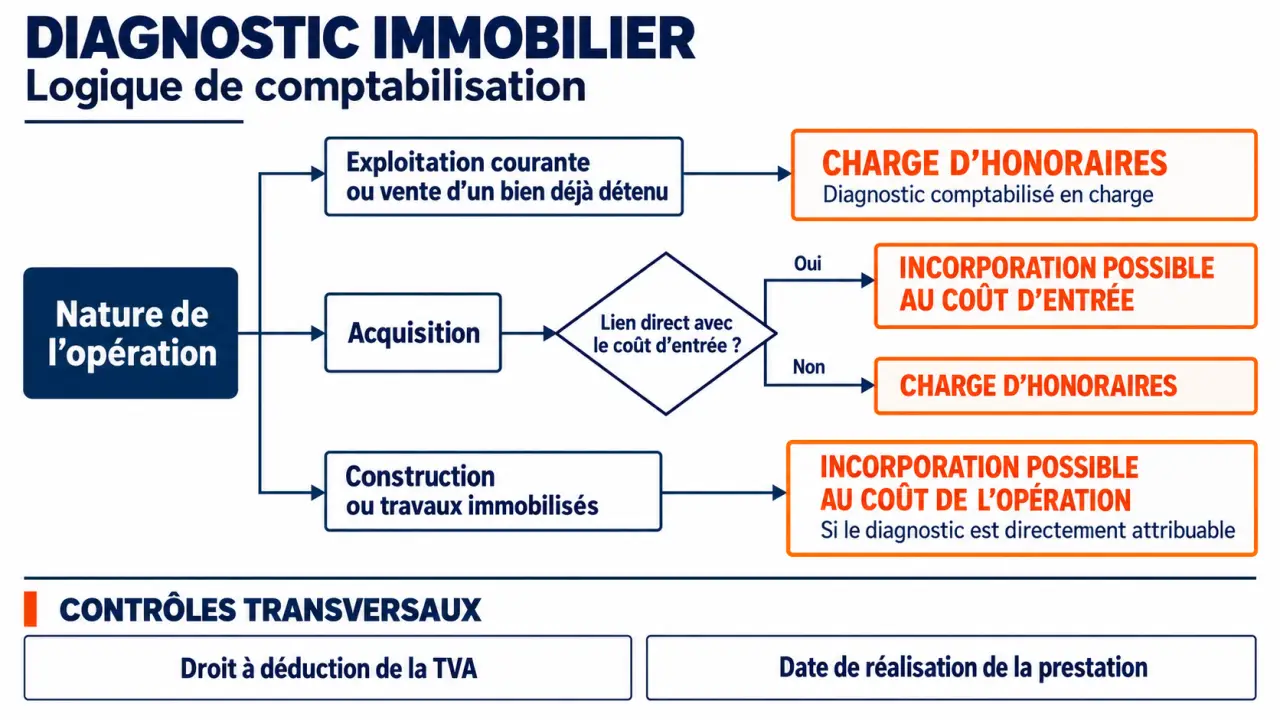
DPE, diagnostic amiante, plomb, gaz ou électricité : le contenu technique du rapport ne suffit pas à déterminer son imputation. Pour la comptabilisation d’un diagnostic immobilier, la première question est celle du lien entre la dépense et l’activité : préparer une location, vendre un immeuble existant, acquérir un bâtiment ou réaliser des travaux.
| Situation | Traitement à examiner | Point de vigilance |
|---|---|---|
| Diagnostic pour louer un bien déjà détenu | Charge de l’exercice, généralement en honoraires | Vérifier la période de réalisation de la prestation |
| Diagnostic préalable à la vente d’un bien immobilisé | Charge liée à la cession, généralement en honoraires | Ne pas l’ajouter automatiquement à la valeur du bâtiment |
| Diagnostic supporté à l’acquisition | Analyse du caractère directement attribuable à l’acquisition | Tenir compte des règles et options applicables aux frais d’acquisition |
| Étude technique liée à une construction ou à des travaux immobilisés | Incorporation possible au coût de l’opération | Établir un lien direct avec les travaux concernés |
Un diagnostic ne devient donc pas une immobilisation simplement parce qu’il porte sur un immeuble. À l’inverse, une étude facturée par un diagnostiqueur peut participer au coût d’une opération immobilisée si elle est directement nécessaire à sa réalisation. La substance de la prestation prime sur l’intitulé de la facture.
Enregistrer un diagnostic courant dans le compte adapté
Le compte 6226 pour les prestations de diagnostic
Lorsque le diagnostic constitue une prestation externe indépendante de conseil ou d’expertise technique, le compte 6226 « Honoraires » est généralement adapté. Il peut être subdivisé pour suivre séparément les diagnostics immobiliers, notamment lorsqu’une entreprise gère plusieurs bâtiments. Cette organisation facilite la lecture des dépenses sans modifier leur nature comptable.
Le compte 615 « Entretien et réparations » ne doit pas être retenu au seul motif que le diagnostic concerne l’état d’un bâtiment. Un contrôle identifie des caractéristiques ou des anomalies ; il ne répare pas le bien. Si une facture regroupe diagnostic et intervention matérielle, il faut distinguer les prestations lorsque leur nature et leurs montants permettent cette ventilation.
Exemple d’écriture avec TVA déductible
Une société reçoit une facture de diagnostic de 300 € HT, assortie de 60 € de TVA, soit 360 € TTC. En supposant que la TVA soit intégralement déductible et que la dépense relève des charges courantes, l’écriture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6226 | Honoraires de diagnostic | 300 € | |
| 44566 | TVA déductible sur autres biens et services | 60 € | |
| 401 | Fournisseur diagnostiqueur | 360 € |
Au paiement, le compte 401 est débité de 360 € et le compte 512 « Banque » est crédité du même montant. Le règlement solde la dette fournisseur : il ne crée pas une seconde charge. Si la TVA n’est pas récupérable, la dépense est enregistrée pour son montant TTC, soit 360 € dans cet exemple.
Déterminer si le diagnostic entre dans le coût du bien
À l’achat : vérifier le lien direct avec l’acquisition
Pour un immeuble acquis afin d’être durablement utilisé ou loué, certains coûts directement attribuables à son acquisition et à sa mise en état d’utilisation peuvent entrer dans son coût d’entrée. Un diagnostic payé par l’acquéreur doit donc être analysé selon son objet, son caractère nécessaire et les règles comptables applicables. Les diagnostics supportés par le vendeur ne constituent pas, chez lui, un coût d’acquisition.
Il faut également distinguer les coûts directement attribuables des frais d’acquisition soumis à une option comptable, notamment certains honoraires et frais d’actes. Toute facture reçue pendant un achat n’est pas automatiquement immobilisable. En cas d’enjeu significatif, la qualification doit être validée avec l’expert-comptable et appliquée de façon cohérente aux opérations comparables.
Avec des travaux : isoler la prestation réellement nécessaire
Un repérage ou une étude technique directement nécessaire à une construction ou à des travaux répondant aux critères d’immobilisation peut être intégré au coût de cette opération. En revanche, un diagnostic périodique réalisé pour poursuivre une location reste généralement une charge, même si des travaux sont envisagés ultérieurement. La proximité des dates ne suffit pas à établir le lien.
Pour décider, placez mentalement chaque opération dans une bulle : achat, exploitation courante ou chantier. Une dépense n’entre dans la bulle du chantier que si vous pouvez expliquer en quoi elle sert directement sa réalisation. Cette méthode évite d’absorber dans une immobilisation toutes les factures concernant la même adresse, tout en conservant une piste de justification claire pour chaque coût retenu.
Lorsqu’un coût est incorporé à une immobilisation, il suit son traitement comptable, notamment en matière d’amortissement si l’élément concerné est amortissable. Si le bien est destiné à la revente dans le cadre d’une activité de marchand de biens, l’analyse relève des règles de valorisation des stocks, et non de celles des immeubles immobilisés.
Traiter la TVA et le régime de la structure séparément
La présence de TVA sur la facture ne signifie pas qu’elle est récupérable. Le droit à déduction dépend notamment de l’assujettissement de l’entreprise, de l’affectation du bien et du régime de l’opération immobilière. Une activité de location exonérée peut ainsi conduire à supporter la TVA comme un coût, sauf situation ouvrant effectivement droit à déduction.
- TVA intégralement déductible : enregistrer séparément le coût hors taxe et la TVA déductible.
- TVA non déductible : intégrer la taxe au montant de la charge ou au coût immobilisé.
- Déduction partielle : intégrer la fraction non récupérable au coût et isoler uniquement la fraction déductible.
Le statut de SCI ne suffit pas non plus à choisir l’écriture. Une SCI soumise à l’impôt sur les sociétés et tenant une comptabilité commerciale ne s’analyse pas comme une SCI relevant des revenus fonciers. Dans ce dernier cas, la question porte notamment sur les dépenses fiscalement déductibles et leur année de prise en compte ; elle ne se résume pas à choisir le compte 6226.
Traitement comptable et déductibilité fiscale sont deux questions distinctes. Une écriture correctement passée ne garantit pas, à elle seule, la déduction fiscale de la dépense. Il faut vérifier les règles propres à l’activité et au régime d’imposition.
Sécuriser la facture et le rattachement à l’exercice
Avant de valider l’écriture, conservez une facture identifiant le client, le bien concerné, la prestation réalisée et son prix. Associez-lui le rapport de diagnostic et, si nécessaire, le devis ou la commande. Pour une dépense immobilisée, ajoutez une justification du lien avec l’acquisition ou les travaux : cette pièce rend le traitement compréhensible lors d’une révision comptable.
En comptabilité d’engagement, la charge se rattache à l’exercice pendant lequel la prestation est réalisée, et non simplement à la date du paiement. Si le diagnostic est effectué avant la clôture mais que la facture n’est pas encore reçue, une facture non parvenue peut être nécessaire. À l’inverse, un versement effectué avant la réalisation de la prestation ne doit pas être traité automatiquement comme une charge définitive.
Le bon réflexe consiste à vérifier successivement l’objet du diagnostic, son rattachement à une opération, le droit à déduction de la TVA et la date de réalisation. Dans le cas courant d’un diagnostic pour louer ou vendre un bien déjà détenu, l’enregistrement en honoraires reste généralement la solution à examiner en premier.