Vente de fonds de commerce : le prix ne suffit pas, vérifiez le bail et les actifs transmis
Pour acheter ou vendre un fonds de commerce, le prix affiché ne suffit pas : il faut savoir ce qui est transmis, vérifier les conditions d’exploitation et mesurer le budget réel de la reprise. Une annonce mérite un contact lorsqu’elle précise l’activité, l’emplacement, les résultats et le bail. Voici les points à examiner pour sélectionner une affaire ou préparer une cession sans laisser de zones d’ombre.
Trouver des annonces adaptées à votre projet de reprise
Commencez par définir votre activité cible, votre secteur géographique et votre capacité financière. Distinguez le montant consacré à l’acquisition de l’argent nécessaire pour démarrer : stock, frais de cession, éventuels travaux et trésorerie. Le budget total de reprise dépasse généralement le seul prix du fonds.
Votre sélection doit aussi tenir compte du quotidien souhaité. Un restaurant avec service du soir, une boutique saisonnière et un commerce de proximité ne demandent pas la même disponibilité. Vérifiez votre capacité à assurer les horaires, à encadrer une équipe et à satisfaire les exigences d’une activité réglementée.
Choisir plusieurs canaux de recherche complémentaires
La Bourse de la Transmission de Bpifrance, Cession PME et les annonces de SOS Villages de TF1 Info constituent des points de départ. Complétez cette recherche auprès de professionnels de la transaction et des réseaux consulaires locaux. Certains dossiers nécessitent une prise de contact avant la communication d’informations détaillées, notamment pour préserver la confidentialité du vendeur.
Privilégiez les annonces dont l’intermédiaire est identifié et dont les informations peuvent être documentées. Une charte qualité ou l’intervention d’un partenaire agréé constitue un repère, pas une garantie de rentabilité. Créez des alertes avec des critères précis, puis élargissez progressivement la zone ou le budget si la sélection reste trop limitée.
Comparer les affaires sur leur capacité à vous faire vivre
Deux commerces affichant un chiffre d’affaires proche peuvent offrir des perspectives très différentes. Le loyer, les achats, la masse salariale, les investissements nécessaires et le travail réellement fourni par le dirigeant modifient l’équilibre économique. Comparez la rentabilité et les contraintes d’exploitation, pas seulement le volume des ventes.
| Critère | Vérification utile | Point de vigilance |
|---|---|---|
| Prix demandé | Décomposition entre fonds, matériel et stock séparé | Prix attractif masquant des équipements à remplacer |
| Chiffre d’affaires | Évolution, saisonnalité et répartition des ventes | Dépendance à quelques clients ou à une plateforme |
| Résultat | Charges, rémunération du dirigeant et rentabilité retraitée | Rentabilité liée à un travail personnel difficile à reproduire |
| Bail commercial | Loyer, charges, durée restante et activité autorisée | Projet incompatible avec la destination du bail |
| Emplacement | Visibilité, accès, passage et environnement commercial | Clientèle différente de celle que vous souhaitez viser |
Avant une visite, demandez les derniers comptes disponibles, les caractéristiques du bail, la composition de l’équipe et la liste du matériel. Interrogez le cédant sur le motif de vente, les travaux récents et les investissements reportés. Un refus persistant de communiquer des pièces essentielles doit vous conduire à suspendre l’analyse.
Lors de la visite, observez l’activité à différents moments plutôt que de vous fier à une impression unique. Faites ensuite examiner les comptes par un expert-comptable : il pourra distinguer les résultats historiques de ce que votre propre organisation permet raisonnablement d’espérer.
Délimiter ce que la vente du fonds de commerce comprend
Un fonds de commerce réunit les éléments permettant d’exploiter une activité et de développer une clientèle. La clientèle en constitue un élément essentiel. Acheter le fonds ne revient ni à acheter les parts de la société qui l’exploite, ni à devenir propriétaire des murs.
Les éléments à identifier dans l’acte
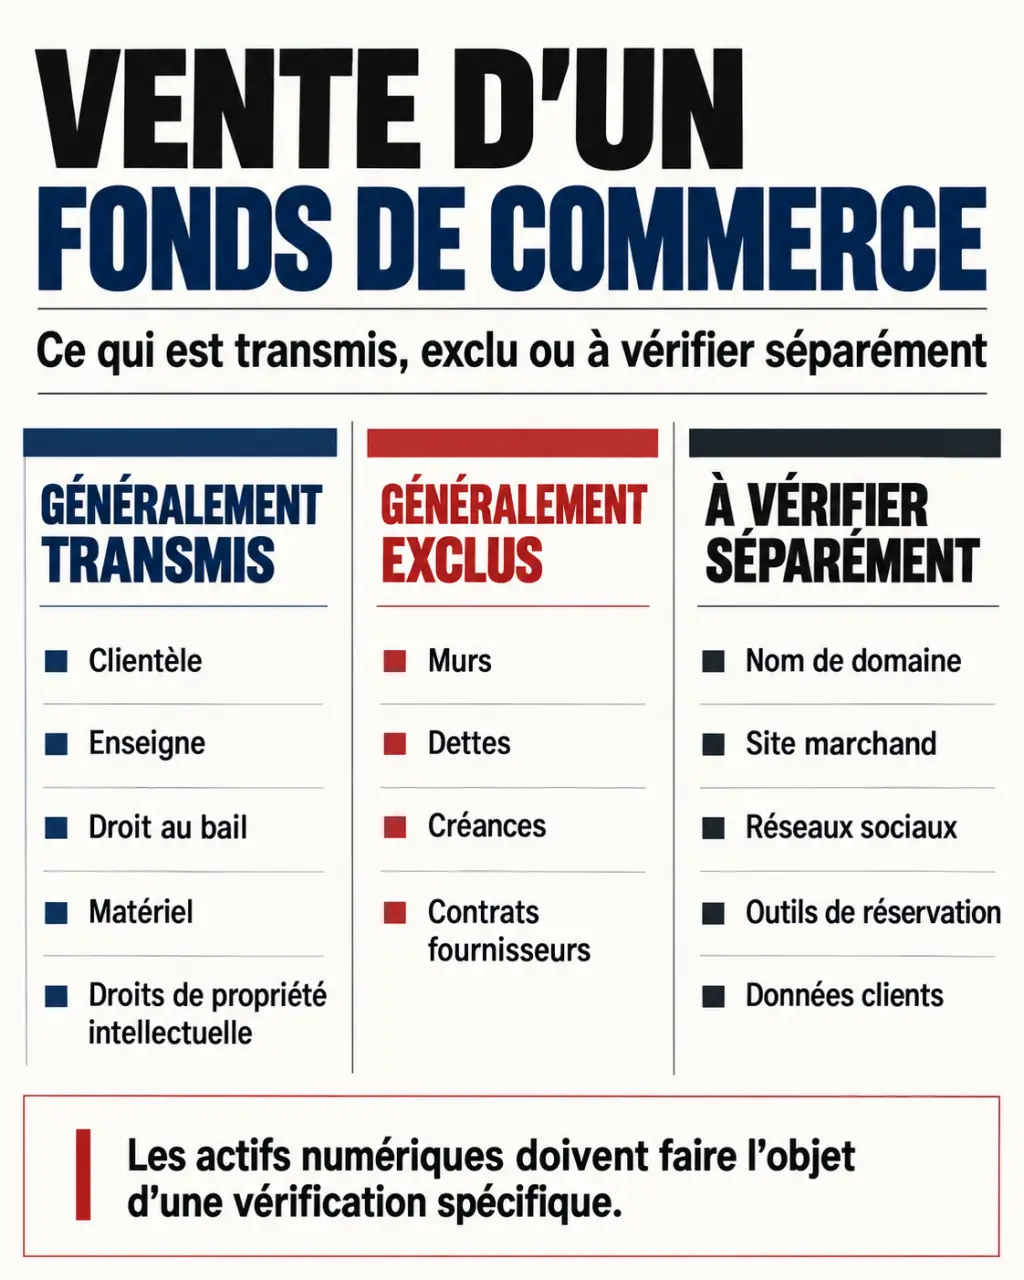
La cession peut porter sur l’enseigne, le nom commercial, le droit au bail, le mobilier, le matériel, l’outillage et des droits de propriété intellectuelle. Leur consistance doit être précisée. Pour les équipements, un inventaire permet de vérifier leur état et de distinguer les biens appartenant au vendeur de ceux loués ou financés par un contrat particulier.
Certains contrats suivent des règles spécifiques, notamment les contrats de travail et d’assurance. Les licences et autorisations administratives doivent être examinées selon l’activité : leur transfert ne doit jamais être présumé. Le bail mérite également une lecture attentive, notamment pour ses conditions de cession et le droit au renouvellement.
Les exclusions à ne pas confondre avec des oublis
Les créances et les dettes ne sont pas transmises par défaut. L’immeuble est également exclu, sauf opération distincte portant sur les murs. Les contrats fournisseurs ou de services ne suivent pas automatiquement le fonds : leur maintien peut nécessiter l’accord du cocontractant.
Le stock de marchandises n’entre pas dans la valeur du fonds et doit être évalué séparément, avec un inventaire adapté. Les livres de commerce et documents comptables ne sont pas transmis, mais doivent rester à la disposition de l’acquéreur pendant 3 ans. Cette mise à disposition ne remplace pas les obligations de conservation du vendeur.
Préserver les actifs numériques et les habitudes de la clientèle
La valeur d’un commerce ne s’arrête plus à sa vitrine. Un site marchand, un nom de domaine, des adresses électroniques professionnelles ou une fiche Google My Business peuvent contribuer aux ventes. Leur inclusion dans la cession doit être écrite, avec des modalités de transfert compatibles avec les règles des prestataires.
- Identifier le titulaire du nom de domaine et les conditions de reprise de l’hébergement.
- Vérifier les droits sur le site, ses contenus, ses photographies et ses logiciels.
- Organiser les accès aux comptes sociaux, aux outils d’analyse d’audience et aux plateformes de réservation.
- Encadrer la transmission du fichier client dans le respect des règles de protection des données personnelles.
La reprise gagne à être pensée comme une amorce de continuité : suivez le parcours d’un client qui veut revenir après la vente. Retrouve-t-il le numéro de téléphone, son lien de réservation, ses horaires habituels et un interlocuteur informé ? Ce test révèle des ruptures invisibles dans un inventaire comptable. Une adresse électronique oubliée ou un compte de réservation inaccessible peut interrompre des commandes alors que le magasin reste ouvert.
Prévoyez une remise des accès administrateurs, des moyens de récupération et des abonnements nécessaires. Un expert du numérique référencé par FranceNum peut aider à examiner ce patrimoine. L’objectif est de reprendre des outils utilisables, pas simplement une liste de comptes.
Passer du premier accord à une transmission sécurisée
Une fois l’affaire retenue, formalisez les points d’accord et les conditions restant à vérifier avant de vous engager définitivement. Faites-vous accompagner par un avocat ou un notaire pour sécuriser l’acte, les formalités et les éventuelles conditions suspensives, notamment celles liées au financement.
- Auditer le dossier : comptes, bail, personnel, équipements, autorisations et actifs numériques.
- Construire le financement : acquisition, stock, frais, travaux et trésorerie de départ.
- Préciser l’engagement : périmètre vendu, calendrier, conditions suspensives et accompagnement du cédant.
- Organiser la réalisation : signature, paiement sécurisé, formalités applicables et remise effective des éléments.
Du côté vendeur, préparez ces documents avant la mise en vente. Une annonce cohérente avec les pièces du dossier limite les négociations fondées sur des découvertes tardives. Présentez séparément le prix du fonds, le stock et les éventuels murs.
Enfin, convenez d’une passation concrète : présentation de l’équipe, contacts utiles, procédures et commandes en cours. Une cession réussie doit permettre au repreneur d’exploiter réellement le commerce dès la prise de possession, dans les conditions vérifiées avant la signature.