La comptabilité analytique transforme les charges en décisions de rentabilité
La compta analytique montre ce que la comptabilité générale ne détaille pas toujours : le coût réel d’un produit, d’un service, d’un client ou d’un projet. En ventilant les charges et les produits selon des axes précis, elle fournit des informations utiles pour fixer un prix, suivre un budget et comparer la rentabilité des activités.
Une vision détaillée des coûts, au-delà des comptes comptables
La comptabilité analytique est une méthode interne de gestion qui analyse les coûts et les marges selon différents objets de coût : produit, prestation, chantier, agence, équipe, canal de vente ou client. Elle s’appuie généralement sur les écritures de la comptabilité générale, puis les réorganise pour répondre à une question concrète : quelle activité crée de la valeur et laquelle consomme le plus de ressources ?
Une entreprise de services peut comparer la rentabilité de ses missions par consultant ou par type de prestation. Un fabricant peut calculer le coût de revient de chaque référence. Un e-commerce peut suivre sa marge par catégorie, campagne ou canal d’acquisition. Les axes analytiques sont les codes associés aux écritures pour effectuer ces lectures croisées.
Comptabilité générale et analytique : deux rôles complémentaires
La comptabilité générale enregistre les opérations de l’entreprise selon un cadre réglementé et produit notamment le bilan et le compte de résultat. Elle donne une vision globale destinée entre autres aux dirigeants, associés, banques et administrations. La comptabilité analytique est plus libre dans son organisation : son niveau de détail dépend des décisions que l’entreprise souhaite éclairer.
| Comptabilité générale | Comptabilité analytique |
|---|---|
| Enregistre les flux selon les règles comptables | Analyse les flux par activité, produit, service ou centre de coûts |
| Donne une vision globale de l’entreprise | Donne une vision détaillée des coûts et des marges |
| Obligatoire pour les entreprises concernées par la tenue comptable | Facultative, mais fortement utile au pilotage |
| Suit notamment les comptes de charges et de produits | Utilise des axes, centres d’analyse, clés de répartition et indicateurs |
La comptabilité analytique n’est donc pas une seconde comptabilité légale. C’est un dispositif de contrôle de gestion qui doit pouvoir être rapproché de la comptabilité générale. Ce rapprochement impose parfois des retraitements, notamment pour isoler les charges incorporables et écarter les charges non incorporables dans l’analyse retenue.
Charges directes, indirectes, fixes et variables : les distinctions qui changent les calculs
La qualité d’une analyse dépend d’abord de la manière dont les charges sont classées. Une charge directe est affectable immédiatement à un objet de coût : les matières utilisées pour fabriquer un produit, les heures d’un intervenant sur une mission ou la commission liée à une vente. Elle ne nécessite pas de calcul intermédiaire.
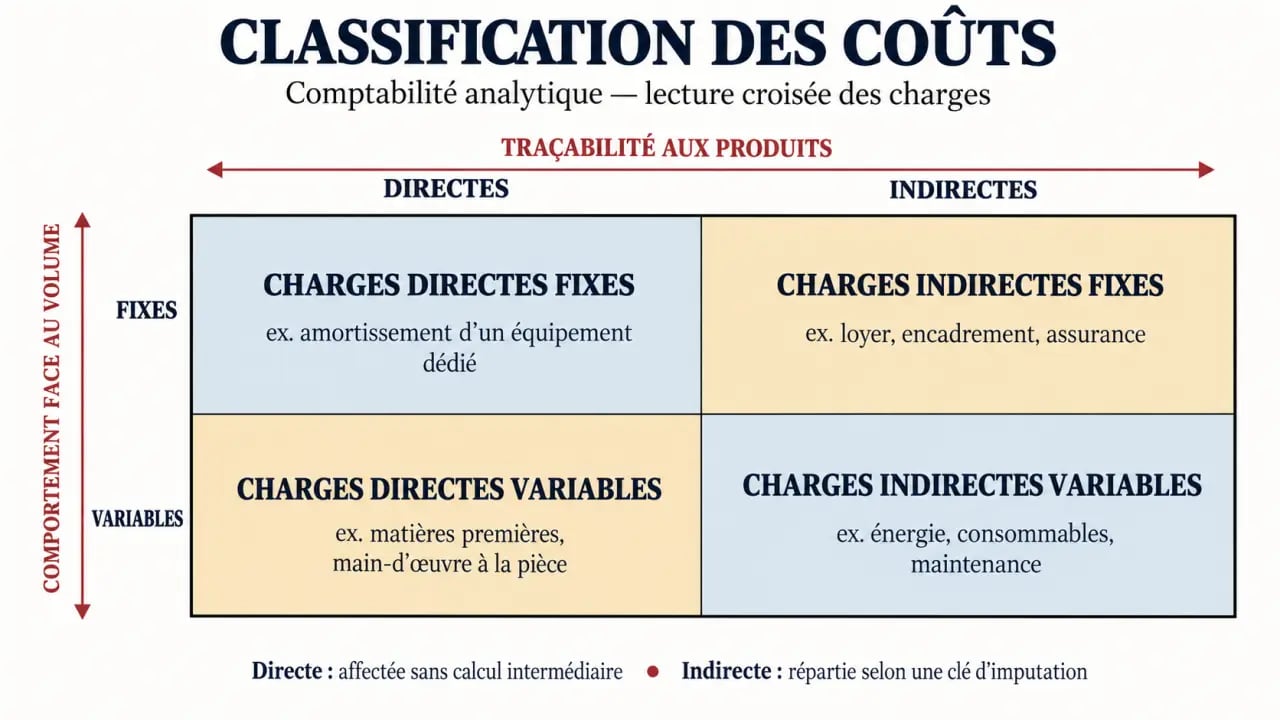
Une charge indirecte concerne plusieurs objets de coût. Le loyer, l’informatique, le salaire d’une fonction support ou l’électricité d’un atelier doivent alors être répartis entre les activités concernées. Cette ventilation peut passer par des centres d’analyse, des unités d’œuvre ou une clé de répartition : surface occupée, heures travaillées, chiffre d’affaires, nombre de commandes ou volume fabriqué.
Ne pas confondre nature comptable et comportement de la charge
La distinction entre charges fixes et charges variables répond à une autre logique. Les charges fixes évoluent peu à court terme avec le niveau d’activité, comme un abonnement ou un loyer. Les charges variables augmentent ou diminuent selon les ventes, la production ou le volume de missions : achat de matières, emballage, sous-traitance à l’unité ou commissions commerciales.
Cette lecture est nécessaire pour calculer la marge sur coûts variables. Elle indique si une activité contribue au financement des charges fixes, même lorsque son coût complet paraît élevé. Une décision de court terme ne se prend donc pas uniquement à partir d’un coût de revient complet.
Choisir une méthode de calcul adaptée à la décision
Il n’existe pas de méthode universelle de compta analytique. Le choix dépend de la structure de coûts, du niveau de précision nécessaire et de la question à traiter. Une méthode trop simple peut masquer certains coûts ; une méthode trop détaillée peut devenir lourde à alimenter et difficile à maintenir.
| Méthode | Utilité principale | À privilégier lorsque |
|---|---|---|
| Coûts complets | Calculer le coût de revient intégral | Les prix doivent couvrir l’ensemble des charges |
| Coûts partiels | Isoler les charges pertinentes pour une décision | Il faut analyser une marge ou un arbitrage ponctuel |
| Direct costing | Mesurer la marge sur coûts variables | Le seuil de rentabilité et la contribution des ventes sont prioritaires |
| Méthode ABC | Imputer plus finement les frais indirects | Les activités support sont nombreuses ou complexes |
| Coûts standards ou coûts cibles | Comparer, budgéter et piloter les écarts | L’entreprise suit des objectifs de coût récurrents |
Coûts complets, direct costing et ABC en pratique
La méthode des coûts complets additionne les charges directes et une quote-part des charges indirectes pour obtenir le coût de revient. Les charges indirectes sont souvent regroupées dans des centres auxiliaires, comme les ressources humaines ou la maintenance, puis réparties vers des centres principaux, tels que la production ou la distribution. Le coût d’une unité d’œuvre se calcule ainsi : coût du centre / nombre d’unités d’œuvre.
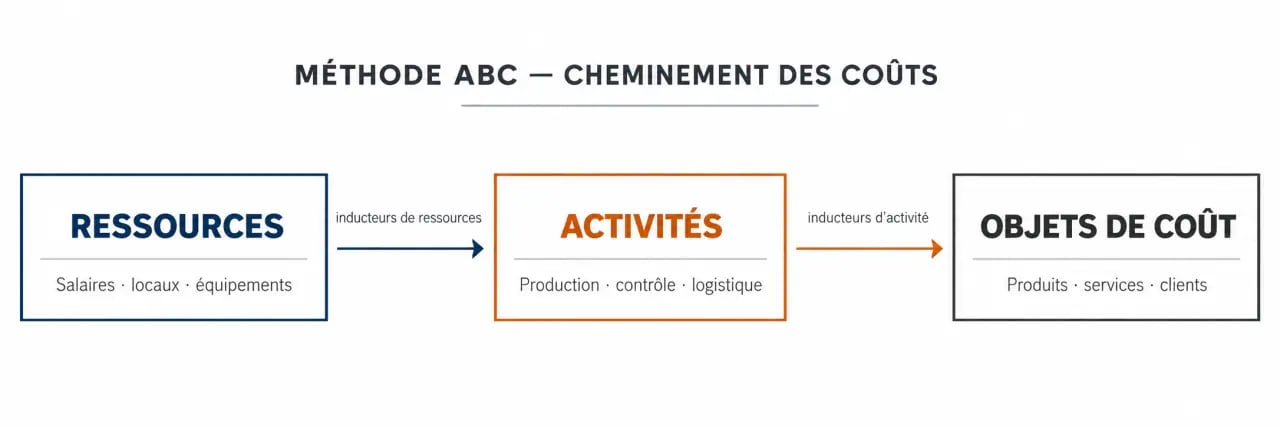
Le direct costing retient les charges variables pour déterminer la marge sur coûts variables. La méthode ABC, ou Activity-Based Costing, va plus loin : elle relie les ressources aux activités, puis les activités aux objets de coût grâce à des inducteurs, par exemple le nombre de commandes traitées ou de réglages machine réalisés. Elle est pertinente lorsque deux produits mobilisent les fonctions support de manière très différente.
Le socle d’une analyse fiable n’est pas la sophistication du tableau, mais la cohérence entre la décision à prendre et ce qui est mesuré. Répartir les frais de service client au chiffre d’affaires peut sembler pratique. Pourtant, si certains clients envoient beaucoup plus de demandes que d’autres, le nombre de tickets traités constitue un inducteur plus juste. Une clé de répartition doit représenter une consommation réelle de ressources, être comprise par les équipes et être révisée lorsque l’organisation change.
Calculer une marge et un seuil de rentabilité avec un exemple simple
Le seuil de rentabilité correspond au niveau d’activité à partir duquel l’entreprise couvre toutes ses charges. Il repose sur le taux de marge sur coûts variables, obtenu en rapportant la marge sur coûts variables au chiffre d’affaires. La formule est la suivante : seuil de rentabilité = coûts fixes / taux de marge sur coûts variables.
Imaginons une activité qui génère 100 000 € de chiffre d’affaires. Ses charges variables atteignent 60 000 €, soit une marge sur coûts variables de 40 000 €. Son taux de marge sur coûts variables est donc de 40 %. Avec 30 000 € de charges fixes, le seuil de rentabilité est de 75 000 € : 30 000 / 0,40. Au-delà de ce niveau, l’activité commence à dégager un résultat, toutes choses égales par ailleurs.
Ce calcul devient plus utile encore lorsqu’il est décliné par produit, projet ou segment commercial. Il peut révéler qu’un produit vendu en grand volume contribue fortement aux charges fixes, tandis qu’un autre mobilise beaucoup de ressources indirectes pour une marge insuffisante. L’analyse doit toutefois être confrontée au contexte commercial : potentiel de développement, rôle d’appel d’une offre, engagement contractuel ou capacité disponible.
Mettre en place un dispositif utile, sans créer une usine à gaz
Une mise en place efficace commence par les décisions à prendre, et non par le paramétrage d’un logiciel. Souhaitez-vous analyser la rentabilité par produit, par client, par projet, par site ou par équipe ? Limiter les axes analytiques au strict nécessaire améliore la qualité de saisie et la lisibilité des tableaux de bord.
- Définir les objets de coût à comparer et les axes analytiques correspondants.
- Recenser les charges directes, indirectes, fixes, variables, incorporables et non incorporables.
- Choisir les centres d’analyse et des clés de répartition documentées pour les frais communs.
- Paramétrer les codes analytiques dans le logiciel comptable ou l’outil de gestion.
- Rapprocher périodiquement les résultats analytiques avec la comptabilité générale et analyser les écarts.
Un logiciel de comptabilité analytique facilite l’affectation des axes, l’intégration des données et la production de rapports détaillés. Mais l’automatisation ne corrige ni une donnée mal codée ni une clé devenue obsolète. Désignez un responsable de la gouvernance des axes, fixez une fréquence de clôture analytique et conservez la traçabilité des règles de ventilation. Cette discipline rend les comparaisons fiables et les décisions réellement actionnables.