Procédure de gestion de trésorerie : 5 étapes pour sécuriser votre solvabilité et anticiper les flux
La gestion de la trésorerie dépasse la simple consultation de votre solde bancaire en fin de mois. Pour une entreprise, il s'agit d'un exercice stratégique qui garantit sa survie à court terme tout en optimisant ses ressources. Une procédure rigoureuse transforme une vision comptable parfois décalée de la réalité en un pilotage financier actif, capable d'anticiper les trous d'air et de saisir les opportunités de placement.
Les objectifs fondamentaux d'une gestion de trésorerie structurée
Le premier objectif de toute procédure est la solvabilité. Une entreprise peut être rentable sur le papier tout en faisant faillite par manque de liquidités immédiates. La gestion de trésorerie synchronise les encaissements et les décaissements pour éviter toute rupture de paiement.
Calculateur de BFR
Formule : (Stocks + Créances) - Dettes
Au-delà de cette sécurité, la gestion de trésorerie repose sur trois piliers :
L'anticipation : Identifier les besoins de financement bien avant qu'ils ne deviennent critiques. L'optimisation : Faire travailler les excédents de trésorerie via des placements adaptés plutôt que de les laisser dormir sur un compte courant non rémunéré. La relation bancaire : Maintenir une confiance avec ses partenaires financiers en présentant des prévisions fiables et étayées.
Définir une procédure de gestion de trésorerie : les 5 étapes clés
Pour professionnaliser votre suivi, adoptez une routine systématique. La régularité est le meilleur rempart contre les imprévus financiers.
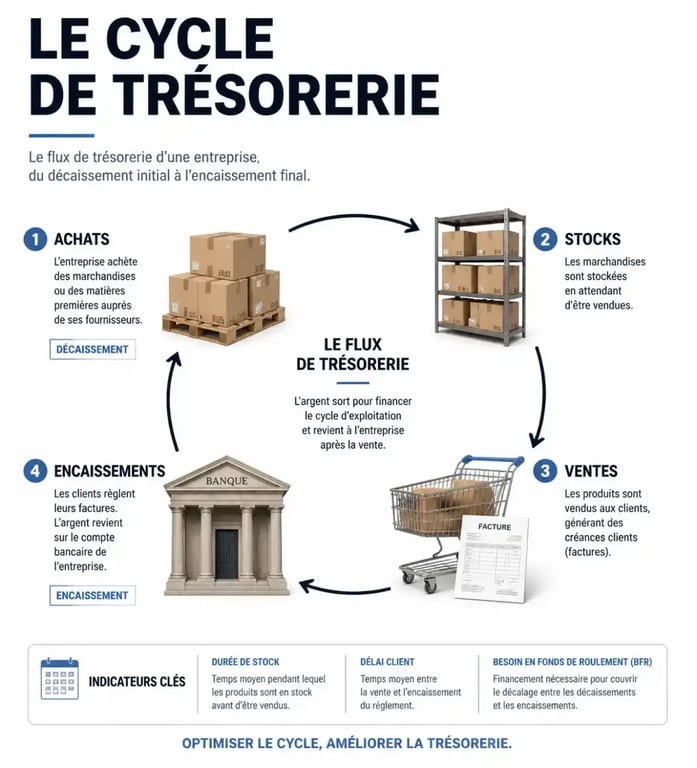
1. Le suivi quotidien des flux
Chaque mouvement, qu'il s'agisse d'un virement client ou d'un paiement fournisseur, doit être enregistré. Ce suivi quotidien permet de vérifier le raapprochement bancaire et de s'assurer qu'aucune opération n'a été oubliée ou erronée.
2. L'établissement du budget prévisionnel
C'est l'étape la plus stratégique. Sur la base de l'historique et des commandes fermes, projetez vos entrées et sorties sur une période de 6 à 12 mois. Ce budget doit rester dynamique et s'ajuster en fonction de la réalité du marché.
3. L'analyse des écarts
Comparer le prévisionnel au réel permet de comprendre les dérives. Si les encaissements sont plus lents que prévu, cette analyse permet de déclencher une action immédiate, comme une relance client plus ferme ou un ajustement des délais de paiement fournisseur.
4. La gestion des risques financiers
Pour les entreprises opérant à l'international ou ayant des dettes à taux variables, la gestion des risques (change, taux d'intérêt) devient une composante essentielle. Utilisez des instruments de couverture pour neutraliser la volatilité des marchés.
5. Le placement des excédents
Une fois les besoins de liquidités immédiates couverts, allouez les fonds restants à des supports de placement comme les comptes à terme ou les OPCVM monétaires. Cela génère un rendement, même modeste, plutôt que de subir l'érosion monétaire.
Indicateurs de pilotage : ce qu'il faut surveiller
Pour piloter efficacement, appuyez-vous sur des indicateurs chiffrés. La trésorerie nette est l'indicateur roi : elle représente la différence entre les ressources à court terme et les besoins à court terme.
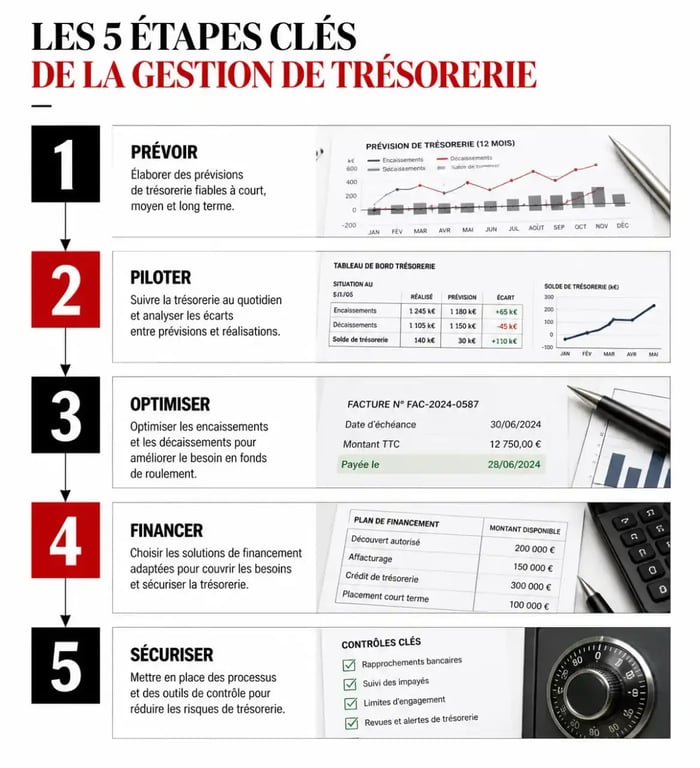
Surveillez également le Besoin en Fonds de Roulement (BFR). Le BFR représente le décalage de trésorerie généré par le cycle d'exploitation. Si vous payez vos fournisseurs à 30 jours mais n'êtes payé par vos clients qu'à 60 jours, le BFR augmente et pèse directement sur la trésorerie disponible.
L'importance du cadre opérationnel
La mise en place d'une procédure de gestion ressemble au travail de précision réalisé sur un moule industriel. La trésorerie doit s'insérer avec exactitude dans les contraintes de flux de l'entreprise. Si les processus ne sont pas calibrés avec rigueur, la liquidité s'échappe par les interstices d'une gestion trop lâche. En définissant des seuils d'alerte et des protocoles de validation stricts, l'entreprise s'assure que chaque flux contribue à la solidité de l'édifice financier.
Outils et bonnes pratiques : éviter les pièges
Le choix de l'outil dépend de la taille de la structure. Pour une TPE, un tableur bien conçu suffit, à condition d'être mis à jour. Pour une PME ou une ETI, l'utilisation d'un logiciel de gestion de trésorerie (TMS) ou d'un module intégré à l'ERP automatise les flux bancaires.
| Type d'outil | Avantages | Usage recommandé |
|---|---|---|
| Tableur (Excel/Google Sheets) | Flexibilité, coût nul, personnalisable | TPE, début d'activité |
| Logiciel de trésorerie (SaaS) | Automatisation, connexion bancaire, temps réel | PME en croissance, multi-comptes |
| ERP (Module Finance) | Centralisation des données, contrôle interne | Grandes entreprises, structures complexes |
Les erreurs classiques incluent l'absence de mise à jour du prévisionnel, le manque de relance des créances impayées ou la confusion entre trésorerie disponible et bénéfices comptables. Maintenez toujours une marge de sécurité, correspondant généralement à un mois de charges d'exploitation, pour absorber les imprévus sans recourir à des financements d'urgence coûteux.