Actifs circulants : des ressources à court terme qui peuvent fragiliser la trésorerie
Les actifs circulants regroupent ce que l’entreprise détient, consomme, vend ou encaisse dans le cadre de son activité à court terme. Ils figurent à l’actif du bilan comptable et montrent où la trésorerie est temporairement immobilisée : dans un stock, une facture client non réglée ou une dépense payée d’avance. Leur analyse aide à évaluer la capacité de l’entreprise à régler ses dettes proches et à anticiper ses besoins de financement.
Les actifs circulants : des ressources appelées à se transformer rapidement
Un actif circulant est un élément du patrimoine destiné à disparaître, être utilisé, vendu ou converti en argent au cours du cycle d’exploitation, généralement en moins d’un an. Il se distingue de l’actif immobilisé, conservé durablement pour produire ou faire fonctionner l’entreprise : machine, véhicule, brevet, logiciel ou bâtiment.
Calculateur des actifs circulants et de la liquidité
Saisissez les montants comptables pour obtenir les principaux indicateurs de liquidité et de financement.
Important : tous les montants doivent être saisis nets de dépréciations.
Actif circulant
Passif et financement
Résultats
Formules utilisées : actif circulant d'exploitation = stocks + créances d'exploitation + charges constatées d'avance ; actif circulant total = actif circulant d'exploitation + créances hors exploitation + VMP + trésorerie ; BFR = actif circulant d'exploitation − passif circulant d'exploitation ; trésorerie nette = fonds de roulement net − BFR ; ratio de liquidité générale = actif circulant total / dettes à court terme ; ratio de financement de l'actif circulant = fonds de roulement net / actif circulant total.
Dans le bilan, les actifs circulants sont habituellement présentés après les immobilisations, selon une logique de liquidité croissante. Ils ne sont donc pas tous disponibles immédiatement sur le compte bancaire. Un stock peut être important tout en étant difficile à écouler. De même, une créance client peut être certaine, mais ne devenir liquide qu’à son échéance.
| Notion | Ce qu’elle représente | Exemples |
|---|---|---|
| Actif circulant | Emplois à court terme liés à l’activité ou disponibles à court terme | Stocks, créances clients, charges payées d’avance |
| Actif immobilisé | Biens détenus durablement | Matériel, véhicule, fonds commercial, logiciel |
| Passif circulant | Dettes exigibles à court terme | Fournisseurs, dettes fiscales et sociales |
| Trésorerie | Liquidités immédiatement mobilisables | Banque, caisse, placements très liquides |
Quels postes retenir dans le calcul ?
Le périmètre doit être précisé, car l’expression « actif circulant » peut désigner les seuls postes d’exploitation ou un ensemble plus large incluant les actifs financiers à court terme. Pour éviter les comparaisons trompeuses, il faut donc indiquer les postes retenus et conserver la même méthode d’une période à l’autre.
Les actifs circulants d’exploitation
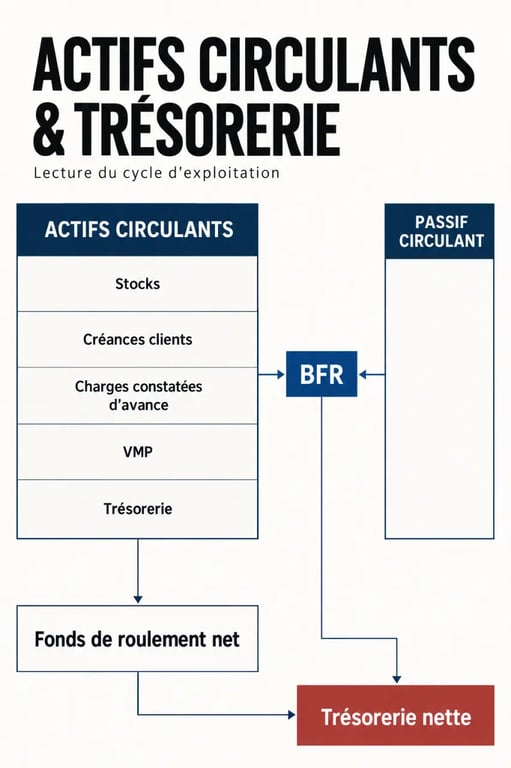
Ces actifs suivent le rythme commercial et opérationnel de l’entreprise. Les stocks et en-cours comprennent notamment les marchandises, matières premières, produits intermédiaires, produits finis et travaux en cours. Les créances clients correspondent aux ventes déjà comptabilisées, mais pas encore encaissées. Les charges constatées d’avance sont des dépenses déjà payées dont le bénéfice concerne l’exercice suivant, comme une assurance ou un loyer réglé avant la période couverte.
Les créances hors exploitation peuvent aussi être intégrées selon l’analyse menée. Il peut s’agir d’une créance fiscale, d’une avance accordée ou d’une somme à recevoir sans lien direct avec les ventes. Elles restent des actifs à court terme, mais ne doivent pas être confondues avec les créances générées par l’exploitation courante.
Trésorerie et valeurs mobilières de placement : une inclusion à expliciter
La trésorerie disponible et les valeurs mobilières de placement (VMP) sont très liquides. Dans une lecture large, elles s’ajoutent aux stocks, aux créances et aux charges constatées d’avance pour former l’actif circulant total. Dans une analyse fonctionnelle, elles sont souvent isolées pour distinguer le besoin généré par l’exploitation de la trésorerie active.
Les deux approches sont valables, à condition de ne pas additionner des postes issus de périmètres différents. Une analyse peut ainsi présenter séparément l’actif circulant d’exploitation, les éléments hors exploitation, les VMP et la trésorerie disponible.
Calculer les actifs circulants à partir du bilan
La formule la plus simple consiste à additionner les montants nets figurant dans les rubriques concernées du bilan. Le terme « net » compte : une dépréciation de stock ou une dépréciation liée à une créance douteuse réduit la valeur réellement récupérable et doit être prise en compte.
Actif circulant d’exploitation = stocks et en-cours + créances d’exploitation + charges constatées d’avance
Actif circulant total = actif circulant d’exploitation + créances hors exploitation + VMP + trésorerie disponible
Exemple : une entreprise détient 120 000 € de stocks, 80 000 € de créances clients, 5 000 € de charges constatées d’avance et 35 000 € de trésorerie. Son actif circulant total atteint 240 000 €. Si l’analyse porte uniquement sur la somme mobilisée par le cycle d’exploitation, le montant retenu est de 205 000 €, hors trésorerie.
Le total ne suffit toutefois pas à comprendre la situation. Les postes n’ont pas tous la même vitesse de conversion en liquidités. La trésorerie disponible est immédiatement mobilisable. Les créances reviennent sur le compte bancaire après le paiement des clients. Les stocks doivent d’abord être vendus, puis encaissés. Plus le délai de conversion est long, plus le retour en liquidités dépend de facteurs concrets : rotation des produits, conditions de paiement, relances, litiges ou saisonnalité.
C’est pourquoi un actif circulant élevé ne garantit pas une trésorerie confortable. Une entreprise peut afficher beaucoup de stocks ou de créances, tout en manquant de liquidités pour payer ses dettes à court terme.
Relier actif circulant, BFR et financement à court terme
L’actif circulant correspond à des emplois : l’entreprise avance de l’argent pour acheter, produire, stocker ou accorder un délai à ses clients. Le passif circulant fournit, à l’inverse, des ressources à court terme. Il comprend notamment les dettes fournisseurs ainsi que les dettes fiscales et sociales.
Le besoin en fonds de roulement (BFR) mesure le décalage entre ces emplois et ces ressources d’exploitation :
BFR = actif circulant d’exploitation − passif circulant d’exploitation
Un BFR positif signifie que l’entreprise finance une partie de son cycle avant d’encaisser ses ventes. Cette situation n’est pas automatiquement préoccupante. Un distributeur qui achète des marchandises avant de les vendre connaît naturellement ce décalage. En revanche, des stocks qui s’accumulent ou des créances clients qui vieillissent augmentent le besoin de financement et peuvent provoquer une tension bancaire.
Le fonds de roulement net, issu des ressources stables après financement des immobilisations, doit contribuer à couvrir ce besoin. La relation s’écrit ainsi :
Trésorerie nette = fonds de roulement net − BFR
Lorsque le BFR progresse plus vite que le fonds de roulement net, la trésorerie se dégrade. Une hausse de l’actif circulant n’est donc pas toujours favorable. Elle peut traduire une activité en développement, mais aussi un allongement des délais d’encaissement ou une accumulation de stocks difficiles à vendre.
Interpréter les ratios sans se fier à un seuil isolé
Le ratio de liquidité générale fournit une première indication sur la couverture des dettes à court terme :
Ratio de liquidité générale = actif circulant / dettes à court terme
Un ratio supérieur à 1 indique, en théorie, que les actifs à court terme couvrent les dettes à court terme. Une fourchette comprise entre 1 et 2 est souvent considérée comme confortable. Ce résultat ne suffit pourtant pas à conclure. Un stock lent à vendre ou des créances litigieuses peuvent gonfler le numérateur sans améliorer la capacité réelle de paiement.
Le périmètre utilisé doit aussi rester cohérent. Inclure la trésorerie et les VMP augmente la liquidité apparente, tandis qu’une analyse limitée aux actifs circulants d’exploitation montre davantage les ressources engagées dans le cycle commercial. Comparer deux entreprises ou deux périodes avec des méthodes différentes peut donc conduire à une mauvaise interprétation.
Le ratio de financement de l’actif circulant complète l’analyse :
Ratio de financement de l’actif circulant = fonds de roulement net / actif circulant
Un niveau faible peut révéler une dépendance excessive aux financements courts. L’entreprise finance alors une part importante de ses actifs à court terme avec des ressources exigibles rapidement. Un niveau très élevé n’est pas forcément optimal non plus : il peut traduire un excès de liquidités non utilisées ou un manque d’investissement.
Il faut comparer plusieurs périodes, tenir compte de la saisonnalité et observer les délais d’encaissement. Une entreprise de services aura peu de stocks. Une activité saisonnière peut, au contraire, constituer des stocks importants avant sa haute saison. Dans les deux cas, la tendance, la composition des actifs et leur capacité réelle à devenir des liquidités comptent davantage qu’un ratio pris seul.