Le régime fiscal guide le choix d’un logiciel de comptabilité pour profession libérale
Le prix ou le niveau d’automatisation ne suffit pas pour choisir un logiciel de comptabilité pour profession libérale. Le premier critère reste votre régime fiscal : micro-BNC, BNC à la déclaration contrôlée ou société soumise à l’IS. L’outil doit suivre vos recettes, vos dépenses et vos obligations sans transformer chaque échéance en casse-tête.
Partir de votre régime comptable avant de comparer les offres
Les professions libérales ne suivent pas toutes les mêmes règles. Médecin, avocat, psychologue, architecte ou consultant peuvent avoir des besoins différents selon leur structure, leur chiffre d’affaires et leur assujettissement à la TVA. Le bon logiciel doit donc correspondre à votre situation réelle, pas seulement à votre métier.
Micro-BNC : privilégier la simplicité et le suivi du plafond
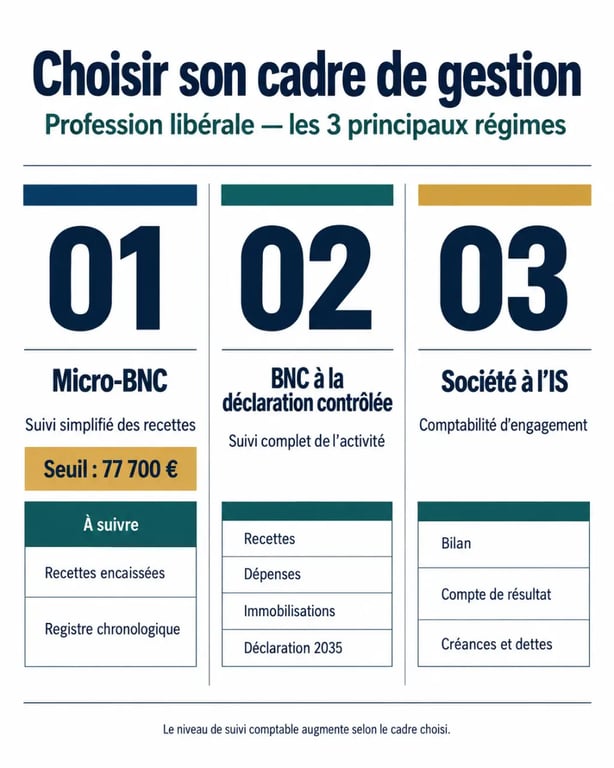
Au régime micro-BNC, la gestion est allégée. Le suivi des recettes reste central, tandis que les dépenses ne sont pas déduites au réel. Le seuil applicable aux prestations de services est de 77 700 €. Un outil de facturation intégrant un livre des recettes, une synchronisation bancaire et un tableau de bord peut suffire. Il doit toutefois vous alerter lorsque l’activité approche d’un changement de régime.
Des solutions légères comme Abby, Tiime ou Indy proposent des formules gratuites ou d’entrée de gamme. Elles peuvent convenir pour démarrer, sans multiplier les fonctions dont vous n’avez pas encore besoin.
BNC à la déclaration contrôlée : la trésorerie doit être fiable
Au réel BNC, la comptabilité repose généralement sur les encaissements et les décaissements. Le logiciel doit permettre de tenir un livre des recettes, de suivre les dépenses professionnelles et les immobilisations, puis de réunir les éléments nécessaires à la déclaration 2035.
Si vous êtes assujetti à la TVA, vérifiez aussi la gestion des déclarations CA3 ou CA12. Elles doivent être prises en charge par l’outil ou facilement exportables vers votre expert-comptable. Une catégorisation bancaire précise limite les corrections au moment de la clôture.
Société à l’IS : une comptabilité d’engagement plus structurée
Une SEL, une SASU ou une autre société soumise à l’IS nécessite une comptabilité d’engagement. Il faut suivre les factures clients et fournisseurs, les créances, les dettes, le bilan, le compte de résultat et la liasse fiscale. Le taux réduit d’IS de 15 % s’applique sur les 42 500 premiers euros de bénéfices, sous conditions.
Dans ce cadre, un logiciel collaboratif associé à un cabinet, comme Pennylane, Dougs ou L-Expert-Comptable.com, peut être plus cohérent qu’un simple outil de pré-comptabilité. Le choix dépend alors autant des fonctions disponibles que de la répartition des tâches avec le cabinet.
Les fonctions qui font réellement gagner du temps
Un logiciel ne remplace pas votre vigilance. Il évite surtout la saisie répétitive et rend la trésorerie plus lisible. Avant de souscrire, demandez une démonstration avec vos propres flux : honoraires, cotisations, loyers, déplacements, achats de matériel et remboursements.
- Synchronisation bancaire : les mouvements remontent automatiquement et peuvent être rapprochés de leurs justificatifs.
- Catégorisation paramétrable : l’outil doit reconnaître les opérations récurrentes, tout en vous permettant de corriger une imputation.
- Facturation intégrée : devis, factures, relances et suivi des règlements limitent les doubles saisies.
- Immobilisations et amortissements : cette fonction devient nécessaire si vous achetez du matériel, un véhicule ou des équipements durables.
- Déclarations et exports : vérifiez la préparation de la 2035, de la TVA et du FEC, ainsi que l’accès accordé à votre comptable.
- Archivage des pièces : les justificatifs doivent être conservés 10 ans. La numérisation et le rattachement à l’opération facilitent ce suivi.
L’automatisation produit ses effets lorsque les fonctions communiquent entre elles. Une facture correctement émise alimente le suivi des règlements, améliore la vision de trésorerie et aide à mettre de côté les cotisations et l’impôt. À l’inverse, une mauvaise catégorie bancaire peut se répéter chaque mois et fausser les tableaux de bord.
Consacrer une heure au paramétrage initial des libellés, des règles d’imputation et des comptes dédiés à l’activité est souvent plus efficace que de corriger les erreurs à l’approche de la déclaration. Le suivi des notes de frais et des factures fournisseurs mérite la même attention.
Comparer les solutions selon votre niveau d’autonomie
Les tarifs affichés ne couvrent pas toujours le même service. Certains éditeurs vendent un logiciel à utiliser seul. D’autres incluent ou proposent en option la révision par un expert-comptable. Comparer uniquement l’abonnement mensuel peut donc conduire à une mauvaise décision.
| Solution | Tarif annoncé | Positionnement utile | À vérifier avant de choisir |
|---|---|---|---|
| Indy | 0 €, 9 € ou 22 €/mois | Indépendants recherchant une gestion BNC simplifiée | Déclarations comprises selon la formule et besoin d’accompagnement |
| Abby | 0 €, 9 € ou 15 €/mois | Micro-entrepreneurs et libéraux qui facturent | Passage au réel et profondeur des fonctions comptables |
| Tiime | 0 € à 24,99 €/mois | Facturation et pré-comptabilité accessible | Collaboration avec votre cabinet et déclarations fiscales |
| MaCompta | Dès 7,04 €/mois | Recherche de modules comptables spécialisés | Fonctions incluses, notamment immobilisations et fiscalité |
| Evoliz | 14,50 € ou 24,50 €/mois | Gestion commerciale et pré-comptabilité | Adéquation avec une comptabilité BNC complète |
| Dougs | 49 €, 79 € ou 129 €/mois | Accompagnement comptable en ligne | Prestations incluses et forme juridique couverte |
| Pennylane | 79 €/mois | Structures ayant besoin d’un environnement collaboratif complet | Organisation avec votre expert-comptable et paramétrage |
Les périodes d’essai vont de 15 jours à 3 mois selon les solutions. Utilisez-les pour importer quelques opérations, créer une facture, tester le rapprochement bancaire et vérifier la qualité du support. Une interface agréable ne compense pas une connexion bancaire instable ou une aide difficile à joindre.
Le prix doit aussi être comparé au niveau d’autonomie recherché. Une formule simple peut convenir à une activité en micro-BNC. Lorsque la TVA, la déclaration 2035 ou une comptabilité d’engagement entrent en jeu, le coût de l’accompagnement et des fonctions fiscales devient plus pertinent que l’abonnement le moins cher.
Adapter l’outil aux particularités de votre activité
Professions de santé : honoraires, rétrocessions et frais de cabinet
Les praticiens ont intérêt à choisir une solution capable d’isoler les recettes, les remboursements, les frais de cabinet, le matériel et les rétrocessions d’honoraires. La saisie mobile peut être utile entre deux consultations, mais elle ne doit pas faire oublier le suivi des immobilisations ni la préparation de la déclaration 2035.
Un accompagnement qui connaît les particularités des professions de santé peut aider à sécuriser les paramétrages les plus sensibles. Le logiciel doit surtout rendre les flux faciles à contrôler et à transmettre au cabinet comptable.
Avocats : ne pas confondre trésorerie professionnelle et fonds CARPA
Pour un avocat, la gestion des honoraires ne doit pas brouiller le traitement des fonds CARPA. Le logiciel choisi doit permettre une organisation rigoureuse des flux et des pièces, avec des exports compréhensibles par le cabinet comptable.
La facturation, les relances et le suivi des débours peuvent devenir prioritaires lorsque l’activité comporte de nombreux dossiers simultanés. La séparation des opérations facilite les contrôles et évite de mélanger des flux qui ne répondent pas aux mêmes règles.
Consultants et architectes : suivre la rentabilité par mission
Dans le conseil, la maîtrise d’œuvre ou la prestation intellectuelle, le besoin dépasse la déclaration fiscale. Un suivi analytique par projet permet d’identifier les missions rentables, les frais liés à un client et les factures en attente.
Privilégiez un outil qui relie les devis, les factures, les paiements et les dépenses. Un logiciel limité au relevé bancaire donnera une vision incomplète de la rentabilité réelle de chaque mission.
Éviter les fausses économies et réussir la mise en place
Excel peut convenir à un suivi temporaire très simple. Il devient fragile lorsque les flux augmentent : doublons, formules modifiées, justificatifs dispersés et absence de rapprochement automatisé. Il ne prépare pas à lui seul un FEC fiable en cas de contrôle et rend la délégation à un expert-comptable moins fluide.
Pour migrer dans de bonnes conditions, commencez au début d’un mois ou d’un exercice. Exportez vos clients, vos factures ouvertes et vos opérations bancaires récentes. Créez ensuite une liste claire de vos catégories récurrentes : honoraires, cotisations URSSAF, assurances, téléphonie, déplacements, achats, sous-traitance et matériel.
Validez enfin avec votre comptable les accès, les exports attendus et le partage des tâches. Ce point évite de payer une fonction déjà assurée par le cabinet ou, à l’inverse, de découvrir trop tard qu’une information essentielle ne peut pas être récupérée.
Le meilleur choix est celui qui vous laisse autonome au quotidien tout en restant compatible avec l’évolution de votre activité. Une formule gratuite est pertinente pour tester vos habitudes. Dès que la TVA, les immobilisations, la déclaration 2035 ou une société à l’IS entrent en jeu, la conformité et l’accompagnement doivent compter davantage que quelques euros d’écart par mois.