Charges de SARL : le coût du gérant ne suffit pas à prévoir la trésorerie
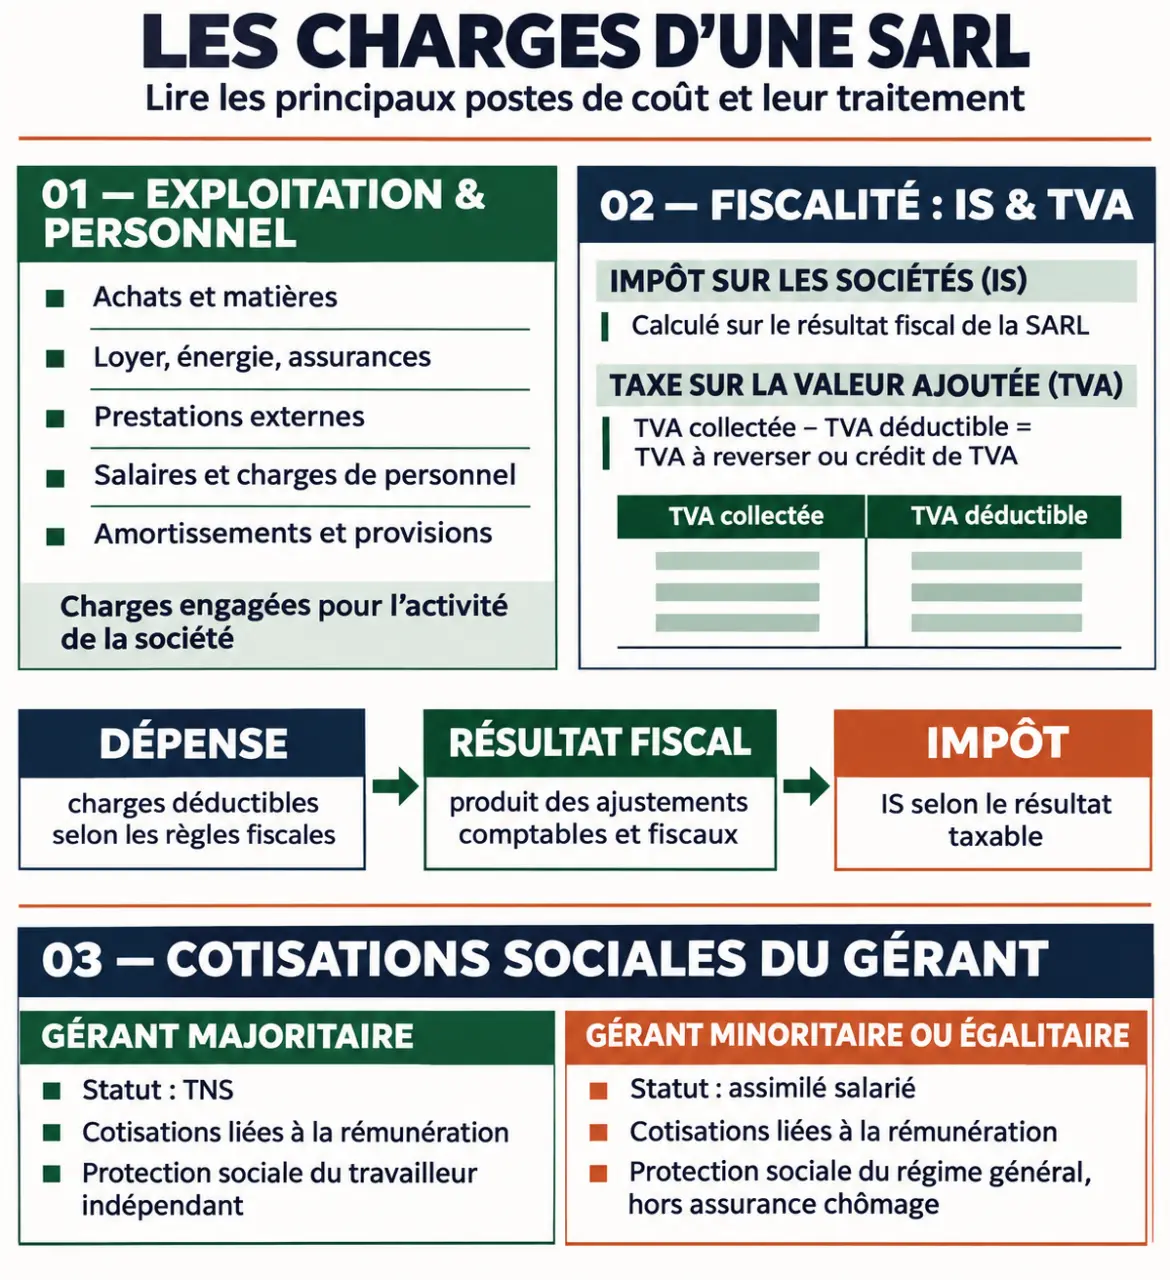
Les charges d’une SARL comprennent les dépenses nécessaires à l’activité, les cotisations sociales et les impôts. Leur montant dépend surtout du métier exercé, des salariés, du statut du gérant et du bénéfice réalisé. Pour les calculer correctement, il faut distinguer ce qui réduit le résultat, ce qui sort du compte bancaire et ce qui reste dû.
Partir des dépenses réelles, sans confondre charge et décaissement
Une SARL de conseil supporte principalement du temps de travail, des logiciels et des honoraires. Un commerce ajoute des achats de marchandises, un local et des stocks. Aucun pourcentage unique du chiffre d’affaires ne permet donc d’estimer toutes les charges d’une SARL.
Quiz sur les charges d’une SARL
Répondez aux 7 questions, puis validez pour découvrir votre score et les corrections.
- Exploitation : achats, loyers, assurances, sous-traitance, communication, déplacements et entretien.
- Personnel : salaires, cotisations patronales, rémunération du gérant et cotisations correspondantes.
- Financement : intérêts d’emprunt et frais bancaires.
- Fiscalité : impôt sur les bénéfices, CFE et taxes applicables à l’activité.
À la création, prévoyez aussi les formalités, l’annonce légale, les honoraires éventuels et les premiers équipements. Le dépôt de garantie du local et le capital social mobilisent de l’argent, mais ne constituent pas des charges. De même, le remboursement du capital d’un emprunt n’est pas déductible : seuls les intérêts peuvent l’être.
Une dépense professionnelle n’est pas toujours immédiatement déductible
Pour être déductible, une charge doit notamment servir l’intérêt de l’entreprise, être justifiée et correctement comptabilisée. Les dépenses personnelles et les amendes ne réduisent pas le résultat fiscal. Un équipement durable est généralement immobilisé, puis amorti : son prix n’est donc pas nécessairement déduit intégralement lors de l’achat.
Le compte de résultat n’est pas le miroir du compte bancaire. Un ordinateur payé immédiatement peut peser sur la trésorerie avant d’être entièrement amorti ; une facture client augmente le résultat avant son encaissement. Placez donc deux colonnes côte à côte dans votre suivi : effet sur le bénéfice et date de paiement. Cette lecture évite de distribuer un bénéfice dont l’argent n’est pas encore disponible.
Chiffrer le gérant selon son régime social
Le gérant majoritaire relève du régime des travailleurs non salariés, ou TNS. Le gérant minoritaire ou égalitaire rémunéré est assimilé salarié. Pour apprécier la majorité, il faut notamment tenir compte des parts du conjoint ou partenaire de Pacs et des enfants mineurs ; la cogérance impose également une analyse collective.
| Situation | Cotisations | Sans rémunération |
|---|---|---|
| Gérant majoritaire de SARL | Régime TNS, avec appels provisionnels puis régularisation | Cotisations minimales généralement dues |
| Gérant minoritaire ou égalitaire | Régime général sur la rémunération du mandat | Pas de cotisations au titre du mandat non rémunéré |
| Président de SAS ou SASU | Assimilé salarié sur sa rémunération | Pas de cotisations au titre du mandat non rémunéré |
Le mandat d’assimilé salarié n’ouvre pas, à lui seul, de droits à l’assurance chômage. Dans une EURL, le gérant associé unique relève généralement du régime TNS. Pour les salariés de la SARL, le coût employeur comprend le salaire brut et les cotisations patronales, après les éventuelles réductions applicables.
Des ordres de grandeur, pas un taux universel
Pour une première estimation, les cotisations du gérant majoritaire représentent souvent environ 40 % à 45 % de la rémunération nette, contre environ 65 % à 80 % pour un dirigeant assimilé salarié. Ainsi, 1 000 € nets correspondent approximativement à un coût de 1 400 € à 1 450 € en SARL majoritaire, contre 1 650 € à 1 800 € en régime assimilé salarié.
Ces fourchettes ne remplacent pas une simulation : revenu, exonérations, activité et règles de calcul modifient le montant final. Intégrez aussi les régularisations de cotisations, qui peuvent intervenir après la perception du revenu.
Calculer les impôts sans traiter la TVA comme une dépense ordinaire
IS par défaut, IR sur option
La SARL relève normalement de l’impôt sur les sociétés. Le taux normal est de 25 % du résultat fiscal. Le taux réduit de 15 % concerne les premiers 42 500 € de bénéfice, sous conditions : chiffre d’affaires n’excédant pas 10 000 000 €, capital entièrement libéré et détenu à au moins 75 % par des personnes physiques, directement ou selon les règles de détention indirecte.
L’option temporaire pour l’IR dure 5 exercices. Elle vise notamment les sociétés créées depuis moins de 5 ans, non cotées, exerçant une activité éligible, employant moins de 50 salariés et présentant un chiffre d’affaires ou un total de bilan inférieur à 10 000 000 €. Les droits de vote doivent être détenus à au moins 50 % par des personnes physiques et à au moins 34 % par les dirigeants et leur foyer fiscal. L’accord des associés est nécessaire. La SARL de famille bénéficie d’un dispositif distinct, sans cette limite de durée, sous conditions.
À l’IR, les associés sont imposés sur leur quote-part de bénéfice, même sans distribution. Il faut donc prévoir leur fiscalité personnelle séparément du budget de la société.
TVA et impôts locaux : deux suivis distincts
Lorsque la TVA est récupérable, la société reverse en principe la différence entre TVA collectée et TVA déductible. Ce n’est pas une charge ordinaire, mais un enjeu de trésorerie. En franchise en base, elle ne collecte pas la TVA et ne récupère généralement pas celle de ses achats.
La CFE dépend notamment de la commune et des locaux, avec des exonérations possibles, notamment l’année de création. D’autres taxes peuvent s’ajouter selon l’activité, les véhicules ou les caractéristiques de l’entreprise.
Arbitrer rémunération et dividendes sans fausse économie
À l’IS, la rémunération du gérant est déductible lorsqu’elle correspond à un travail effectif et n’est pas excessive. Les dividendes, eux, sont distribués sur un bénéfice distribuable après impôt : ils ne constituent pas une charge déductible.
Pour le gérant majoritaire, la fraction des dividendes dépassant 10 % du total retenu de capital social, primes d’émission et comptes courants d’associés entre dans l’assiette des cotisations sociales. Le périmètre inclut notamment les droits du conjoint ou partenaire de Pacs et des enfants mineurs. Avec seulement 10 000 € de capital retenu, sans autre élément, le seuil est de 1 000 €.
Les dividendes relèvent également de la fiscalité personnelle : le PFU de droit commun est de 30 %, avec une articulation particulière lorsque les cotisations TNS s’appliquent. L’option globale pour le barème progressif peut ouvrir droit à l’abattement de 40 % sur les distributions éligibles. Une comparaison sérieuse intègre donc IS, prélèvements personnels, cotisations et protection sociale, plutôt que le seul montant reçu.
Construire un budget et réserver les sommes à déclarer
Procédez dans cet ordre pour éviter les doubles comptes :
- Estimez les ventes hors taxes et les charges fixes et variables.
- Ajoutez le coût complet des salariés et du gérant.
- Intégrez les amortissements et corrections pour obtenir le résultat fiscal.
- Calculez l’impôt, puis établissez séparément le calendrier des encaissements et paiements.
À titre illustratif, 120 000 € de produits, diminués de 50 000 € de charges d’activité et de 42 000 € de coût total du gérant, donnent 28 000 € avant IS, sans autre correction. Si le taux réduit s’applique, l’IS atteint 4 200 €. Ce calcul ne mesure pas la trésorerie disponible.
La déclaration de résultat est électronique, en principe dans les 3 mois suivant la clôture, avec un calendrier particulier pour une clôture au 31 décembre. L’IS comporte normalement 4 acomptes, aux 15 mars, juin, septembre et décembre, puis un solde. Aucun acompte n’est normalement demandé au premier exercice ou lorsque l’IS de référence est inférieur à 3 000 €.
Suivez aussi les échéances de TVA, de CFE et les déclarations sociales. Un tableau mensuel partagé avec l’expert-comptable permet de provisionner ces montants, de vérifier les justificatifs et de réduire les dépenses inutiles sans sacrifier la couverture du dirigeant.