Charges en entreprise individuelle : du chiffre d’affaires au revenu vraiment disponible
Les charges d’une entreprise individuelle comprennent les cotisations sociales, les impôts et les dépenses nécessaires à l’activité. Leur montant dépend surtout du régime choisi : au réel, les frais professionnels et le revenu entrent dans le calcul ; en micro-entreprise, les cotisations reposent généralement sur le chiffre d’affaires encaissé. Un pourcentage unique appliqué aux ventes ne permet donc pas d’estimer correctement ce qu’il vous restera.
Identifier les sommes à retirer du chiffre d’affaires
Le chiffre d’affaires correspond aux ventes et prestations réalisées, pas au revenu personnel de l’entrepreneur. Le bénéfice fiscal résulte des règles comptables et fiscales applicables. L’assiette sociale désigne, elle, le montant retenu pour calculer les cotisations : elle ne se confond pas nécessairement avec le bénéfice imposable.
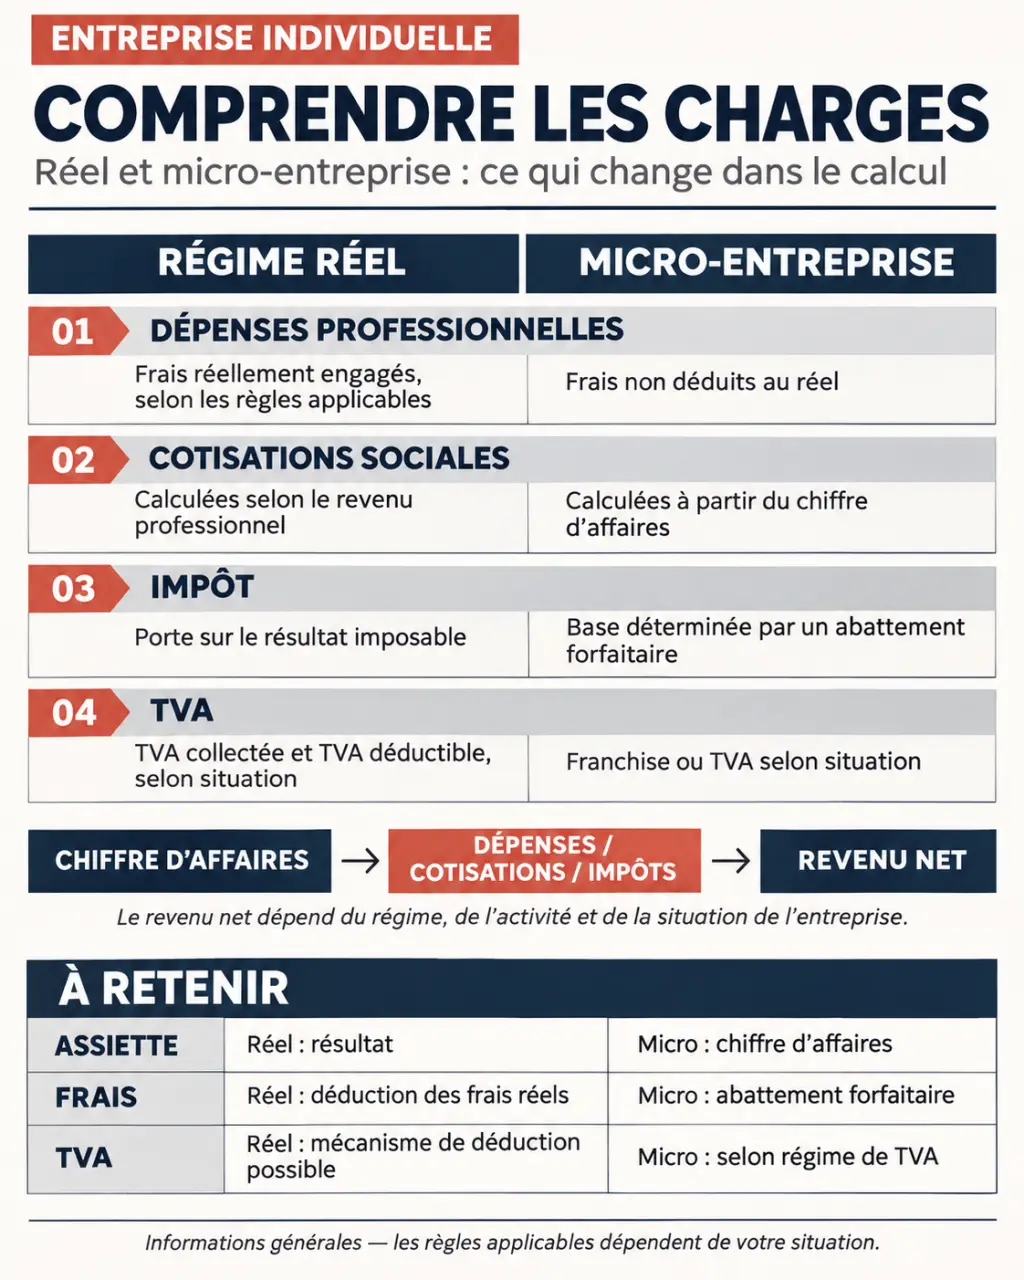
Pour construire votre budget, séparez quatre postes :
- Les dépenses professionnelles : achats, loyers, logiciels, assurances, déplacements, comptabilité ou frais bancaires.
- Les prélèvements sociaux : cotisations personnelles, CSG, CRDS et contribution à la formation professionnelle.
- La fiscalité : impôt sur le revenu ou, sur option, impôt sur les sociétés, ainsi que les taxes professionnelles applicables.
- La TVA : lorsqu’elle est facturée, elle doit être suivie séparément, car elle n’appartient pas à l’entreprise.
L’Urssaf donne ce repère : revenu net = chiffre d’affaires − dépenses professionnelles − cotisations sociales. Ce revenu doit ensuite être distingué du montant disponible après impôt personnel. Travaillez avec des montants hors taxes lorsque la TVA est récupérable ; en franchise, la TVA payée sur vos achats reste généralement un coût.
Micro ou réel : deux logiques de calcul différentes
La micro-entreprise n’est pas une forme juridique concurrente de l’entreprise individuelle : c’est un régime simplifié dont un entrepreneur individuel peut bénéficier sous conditions. La comparaison pertinente oppose donc l’EI au régime réel à l’EI au régime micro.
Simulateur officiel du coût d’un contrat de professionnalisation · Estimez le coût et les charges sociales d’un contrat de professionnalisation avec l’outil officiel Mon-entreprise de l’Urssaf.
| Point comparé | EI au réel | Micro-entreprise |
|---|---|---|
| Cotisations sociales | Calcul selon le revenu professionnel et les règles d’assiette applicables | Pourcentage du chiffre d’affaires encaissé, selon l’activité |
| Frais professionnels | Déduction des dépenses admises fiscalement | Pas de déduction individuelle des frais réels |
| Bénéfice imposable à l’IR | Résultat déterminé selon les règles du régime | Chiffre d’affaires après abattement forfaitaire |
| TVA | Franchise ou assujettissement selon la situation | Franchise ou assujettissement selon la situation |
Des frais élevés peuvent changer l’arbitrage
En micro-fiscal, les abattements habituels sont de 71 % pour l’achat-revente, 50 % pour les prestations de services relevant des BIC et 34 % pour les activités relevant des BNC, hors activités soumises à des règles particulières. Ils servent au calcul du revenu imposable, pas à celui des cotisations micro-sociales. Vous ne pouvez pas y ajouter vos dépenses réelles.
Au réel, une dépense doit notamment être professionnelle, justifiée et correctement comptabilisée pour être déductible. Téléphone ou véhicule à usage mixte : seule la part professionnelle est à retenir. Un équipement durable peut relever de l’amortissement plutôt que d’une déduction immédiate. Pour les déplacements, le recours aux frais réels ou à un barème dépend des règles applicables à votre activité.
L’option IS modifie aussi le raisonnement
L’EI relève par défaut de l’impôt sur le revenu, dans la catégorie correspondant à son activité : BIC, BNC ou BA. Sous conditions, une option pour l’IS est possible. L’entreprise paie alors l’impôt sur son résultat, tandis que la rémunération et certaines distributions suivent leurs propres règles fiscales et sociales. Cette option ne se compare pas au seul taux d’impôt : il faut examiner les sommes retirées, celles conservées et les conséquences d’une sortie du dispositif.
Cotisations sociales : prévoir le coût et le décalage de paiement
Les prélèvements financent notamment la maladie-maternité, les indemnités journalières, la retraite, l’invalidité-décès et les allocations familiales. S’y ajoutent la CSG, la CRDS et la formation professionnelle. Les organismes compétents et les modalités varient, notamment entre artisans, commerçants et professions libérales réglementées ou non. Les activités agricoles relèvent de règles spécifiques.
Les repères de 44 % du revenu imposable chez Blank et 45 % des revenus de l’activité chez Legalstart sont des estimations éditoriales, pas des taux universels. Leurs bases ne sont pas identiques : ne les appliquez ni directement au chiffre d’affaires ni automatiquement à votre situation.
Au réel, les provisions précèdent le calcul définitif
Les cotisations sont généralement appelées à titre provisionnel, puis ajustées et régularisées lorsque le revenu réel est connu. Au démarrage, une base forfaitaire peut être utilisée. Si votre activité progresse, des premiers prélèvements faibles ne prouvent donc pas que vos charges définitives seront faibles. Une actualisation du revenu estimé auprès de l’Urssaf peut rapprocher les provisions de votre situation.
Le paiement est généralement mensuel ou trimestriel. Service-Public mentionne les prélèvements mensuels le 5 ou le 20 et les échéances trimestrielles des 5 février, 5 mai, 5 août et 5 novembre. Votre échéancier personnel reste la référence.
Revenu nul et exonération ne signifient pas absence d’obligations
Au réel, certaines cotisations minimales peuvent subsister malgré un revenu faible ou déficitaire. En micro-social, un chiffre d’affaires nul n’entraîne généralement pas de cotisations proportionnelles, mais doit être déclaré ; les droits acquis peuvent être limités. L’ACRE peut réduire temporairement certaines cotisations sous conditions. Vérifiez l’éligibilité, les démarches et la durée applicable avant d’intégrer cette économie dans votre budget.
Impôts, TVA et taxes locales : garder des enveloppes distinctes
À l’IR, le bénéfice professionnel rejoint les autres revenus du foyer : l’impôt dépend donc aussi de votre situation familiale. En micro-entreprise, le versement libératoire peut être accessible sous conditions. À l’IS, le taux normal est de 25 % ; un taux réduit de 15 % sur les premiers 42 500 € de bénéfice peut s’appliquer sous conditions. Cela ne résume pas la fiscalité personnelle de l’entrepreneur.
La TVA à reverser correspond en principe à la TVA collectée diminuée de la TVA déductible. La franchise en base dispense généralement de facturer la TVA, mais empêche sa récupération sur les achats. Micro-entreprise et franchise de TVA ne sont pas synonymes. Contrôlez les seuils applicables à votre activité et à la période concernée.
La CFE peut être due même si vous travaillez chez vous. Une exonération existe en principe l’année de création ; d’autres allègements dépendent de conditions précises. La CVAE concerne certaines entreprises selon leur chiffre d’affaires et les règles en vigueur. Ne budgétez pas ces taxes à partir d’un ancien barème.
Construire une estimation utilisable chaque mois
Partez de votre chiffre d’affaires prévisionnel, détaillez les dépenses, puis utilisez le simulateur entreprise individuelle de l’Urssaf en renseignant l’activité et l’option IR ou IS. Il permet aussi de partir d’un revenu net souhaité. Ses résultats restent indicatifs ; pour une micro-entreprise, utilisez l’outil adapté à ce régime.
Pensez à l’effet domino d’une hausse d’activité : davantage de commandes peut imposer du stock, augmenter la TVA à reverser, puis provoquer une régularisation sociale ultérieure. Le solde bancaire monte avant que toutes ces sorties arrivent. Pour éviter de confondre encaissement et enrichissement, affectez chaque recette à trois enveloppes : fonctionnement, prélèvements à venir et revenu personnel.
Enfin, rapprochez régulièrement vos prévisions des dépenses réelles et des échéanciers fiscal et social. Le bon montant à vous verser est celui qui laisse financées les obligations déjà nées, même lorsqu’elles ne sont pas encore prélevées.