Expert en gestion : distinguer bénéfice et trésorerie pour mieux décider
Un expert en gestion aide le dirigeant à comprendre ses chiffres et à les traduire en décisions : ajuster ses prix, anticiper un manque de trésorerie ou vérifier qu’une croissance reste rentable. Son rôle ne se confond ni avec celui de l’expert-comptable, ni avec un logiciel de gestion. Pour choisir le bon accompagnement, il faut d’abord identifier les décisions que votre entreprise peine à prendre.
Un conseiller de pilotage, pas seulement un lecteur de comptes
L’expert en gestion d’entreprise analyse le fonctionnement économique de l’activité et accompagne le dirigeant dans son pilotage. Il rapproche les objectifs commerciaux, les moyens disponibles et les contraintes financières. Son intervention porte autant sur la compréhension de la situation actuelle que sur la préparation des prochains mois.
Concrètement, il peut étudier les revenus, les charges, les marges, les délais de paiement et l’organisation interne. Cette lecture gagne à intégrer le marché, la concurrence et les opportunités : une baisse de rentabilité ne s’explique pas toujours par des dépenses excessives. Elle peut aussi venir d’un prix mal positionné, d’une offre devenue coûteuse à produire ou d’un changement dans la clientèle.
Sa valeur tient au passage de l’analyse à l’action. Un constat comme « les charges augmentent » reste insuffisant. L’accompagnement doit permettre de déterminer lesquelles, pourquoi, avec quelles conséquences et quels leviers accessibles au dirigeant.
Les objectifs se déclinent à court, moyen et long terme : sécuriser les prochaines échéances, améliorer la rentabilité, puis préparer un investissement ou une transmission. Le dirigeant conserve la décision ; le conseiller apporte une méthode, des scénarios et un regard extérieur.
Rentabilité et trésorerie : deux questions à traiter séparément
Vérifier ce que l’activité rapporte réellement
Une hausse du chiffre d’affaires ne garantit pas une amélioration du résultat. L’expert en gestion examine les coûts associés aux ventes et, lorsque les informations le permettent, la contribution des différentes activités. Il peut ainsi aider à revoir un tarif, un achat, une remise commerciale ou l’affectation des ressources.
Par exemple, une prestation très demandée peut mobiliser beaucoup de temps sans dégager une marge suffisante. Avant d’accélérer sa commercialisation, mieux vaut mesurer son coût réel et comparer plusieurs options : modifier son contenu, augmenter son prix ou améliorer son organisation.
Prévoir l’argent disponible aux bonnes dates
Le bénéfice et la trésorerie ne racontent pas la même chose. Une entreprise peut vendre avec une marge satisfaisante tout en manquant d’argent si ses clients paient après l’échéance des salaires, des fournisseurs ou des autres charges. Le prévisionnel de trésorerie replace donc encaissements et décaissements dans le calendrier.
Le conseiller aide à repérer les périodes tendues, à tester les conséquences d’un retard client et à préparer les arbitrages : relances, négociation des échéances, décalage d’une dépense ou recherche d’un financement adapté.
Un solde bancaire confortable peut former une bulle de sécurité trompeuse. Une partie de cet argent correspond parfois à des dépenses déjà engagées mais pas encore prélevées. Pour décider d’un achat, mieux vaut raisonner en trésorerie disponible après les échéances connues qu’en simple solde affiché. Ce changement de perspective évite de dépenser deux fois un même euro.
Des données fiables et quelques indicateurs qui déclenchent une action
Le tableau de bord doit répondre à des questions précises, pas accumuler des graphiques. Chaque indicateur mérite une définition partagée, une fréquence d’actualisation et une personne responsable de sa mise à jour. Sans cela, les comparaisons risquent de devenir trompeuses.
Comprendre le rôle et les missions de l’expert-comptable · Découvrez la définition officielle, les missions et le cadre réglementé de l’expertise comptable.
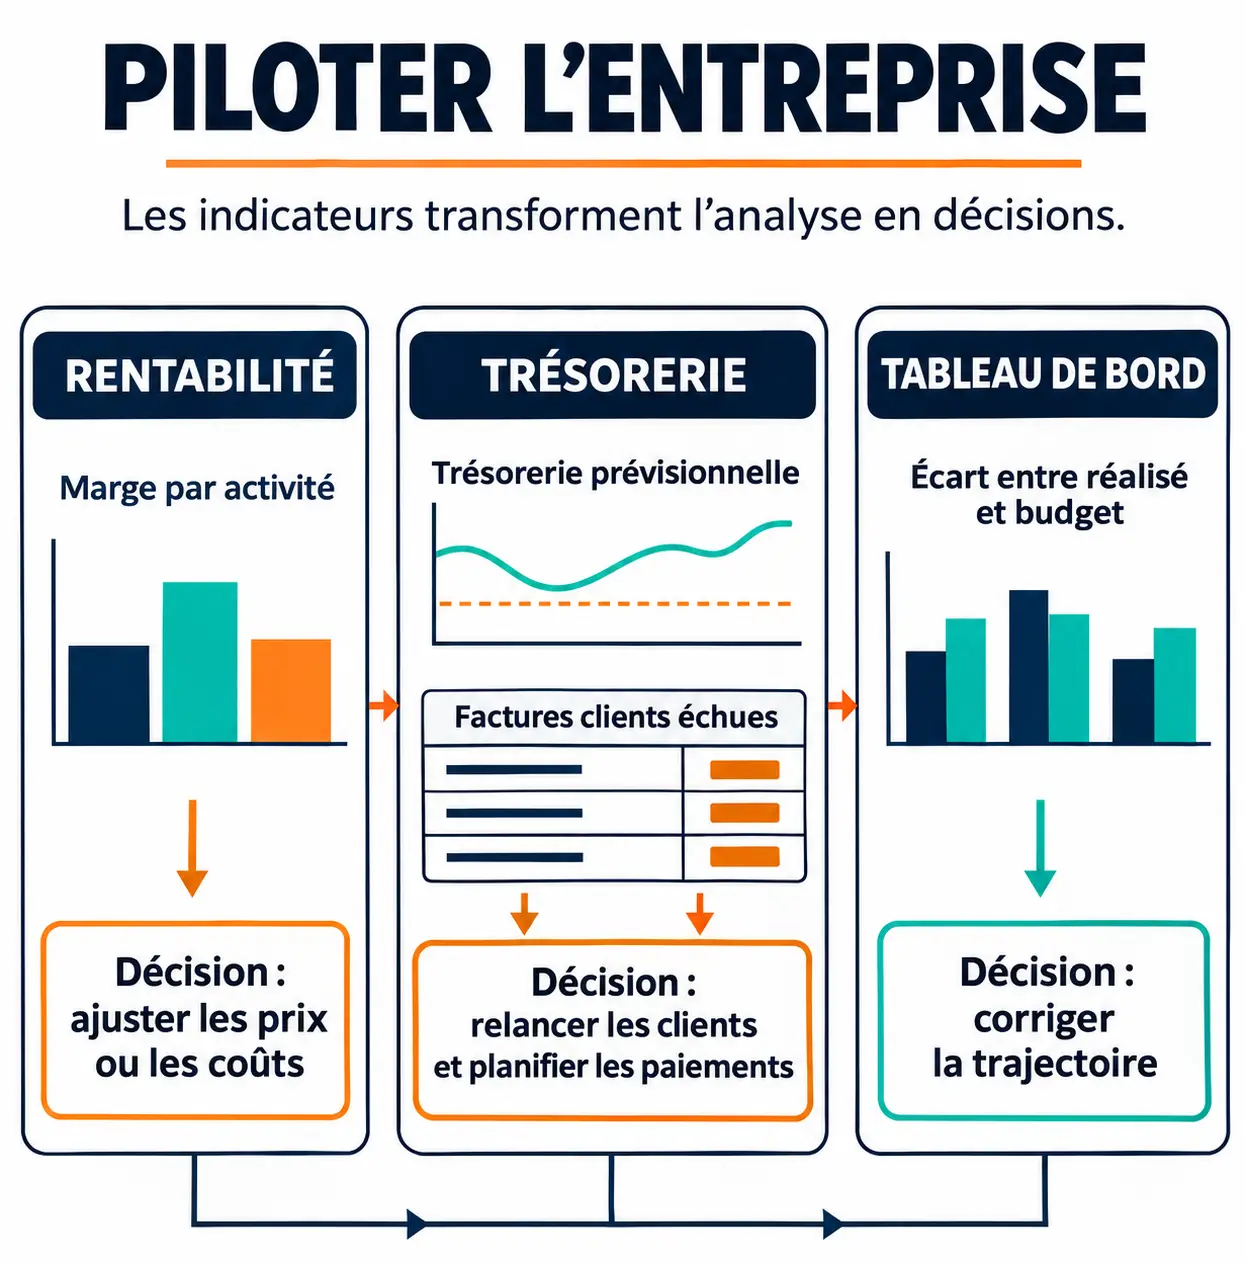
| Indicateur | Ce qu’il aide à comprendre | Décision possible |
|---|---|---|
| Trésorerie prévisionnelle | Les échéances que les encaissements attendus permettront de couvrir | Adapter le calendrier des dépenses |
| Marge par activité | La contribution des ventes à la rentabilité | Revoir un prix ou une offre |
| Factures clients échues | Les paiements attendus en retard | Organiser les relances |
| Écart entre réalisé et budget | Les différences avec les hypothèses initiales | Corriger le plan d’action |
Les outils numériques facilitent la collecte : devis, factures, achats, paiements, notes de frais et indemnités kilométriques, aussi appelées IK. La centralisation documentaire limite les recherches dispersées et facilite les échanges avec l’expert-comptable. L’automatisation peut réduire les ressaisies, sans supprimer le besoin de contrôler les informations.
MEG, pour Mon Expert en Gestion, désigne une solution logicielle, et non un professionnel. La marque annonce plus de 250 000 entreprises utilisatrices. Ce volume constitue un repère d’adoption, pas une garantie d’adéquation à votre organisation.
Les résultats commerciaux doivent également être lus avec mesure. Figital Expertise évoque une croissance constante du chiffre d’affaires sur les 12 derniers mois dans un exemple de PME. Dans un autre cas, une start-up utilisant sa plateforme depuis deux ans aurait réduit de moitié le temps consacré à la comptabilité. Ces exemples ne constituent pas une promesse de résultat pour toute entreprise.
Choisir le bon intervenant et cadrer son accompagnement
Des rôles complémentaires, à ne pas confondre
L’expert-comptable intervient sur les comptes et les missions comptables prévues dans son engagement ; il peut aussi proposer du conseil en gestion. L’expert en gestion se concentre sur le pilotage selon le périmètre convenu. Cette appellation seule ne suffit pas à établir ses qualifications ni son habilitation à réaliser des actes relevant d’une profession réglementée : vérifiez ses compétences et ses limites d’intervention.
Le conseiller bancaire apporte un autre regard, notamment sur les besoins de financement et les solutions de son établissement. Quant au logiciel, il structure et restitue l’information, mais ne remplace pas l’analyse d’un professionnel. Ces ressources peuvent se compléter plutôt que s’exclure.
La formation d’expert en gestion d’affaires des professionnels proposée par l’ESBanque correspond, elle, à un parcours spécialisé dans le secteur bancaire. Elle associe conseil à la clientèle professionnelle, dimension patrimoniale du dirigeant et compétences managériales. Ce positionnement diffère du conseil généraliste en gestion d’entreprise.
Partir d’un problème précis et demander des livrables
Un accompagnement peut être utile lors d’une création, d’une reprise, d’une croissance rapide, d’une recherche de financement ou d’une cession. Il peut aussi répondre à une difficulté plus quotidienne : documents dispersés, marges mal connues ou absence de visibilité sur les paiements. En cas de difficulté urgente, il ne doit pas retarder le recours aux professionnels compétents pour les démarches nécessaires.
Avant de signer, demandez une proposition qui précise :
- le diagnostic initial et les documents à transmettre ;
- les livrables attendus : prévisionnel, tableau de bord, recommandations ;
- la fréquence des échanges et le suivi des actions ;
- la répartition des responsabilités avec votre équipe et votre expert-comptable ;
- les honoraires, les logiciels inclus et les conditions de fin de mission.
Comparez aussi l’expérience du prestataire dans votre secteur, sa pédagogie et sa capacité à expliquer ses hypothèses. Le bon accompagnement vous rend progressivement plus autonome : vous comprenez vos indicateurs, savez quelles actions engager et pouvez vérifier leurs effets. Le meilleur point de départ reste une question concrète, telle que « pouvons-nous recruter sans fragiliser notre trésorerie ? », plutôt qu’une demande vague d’amélioration de la gestion.